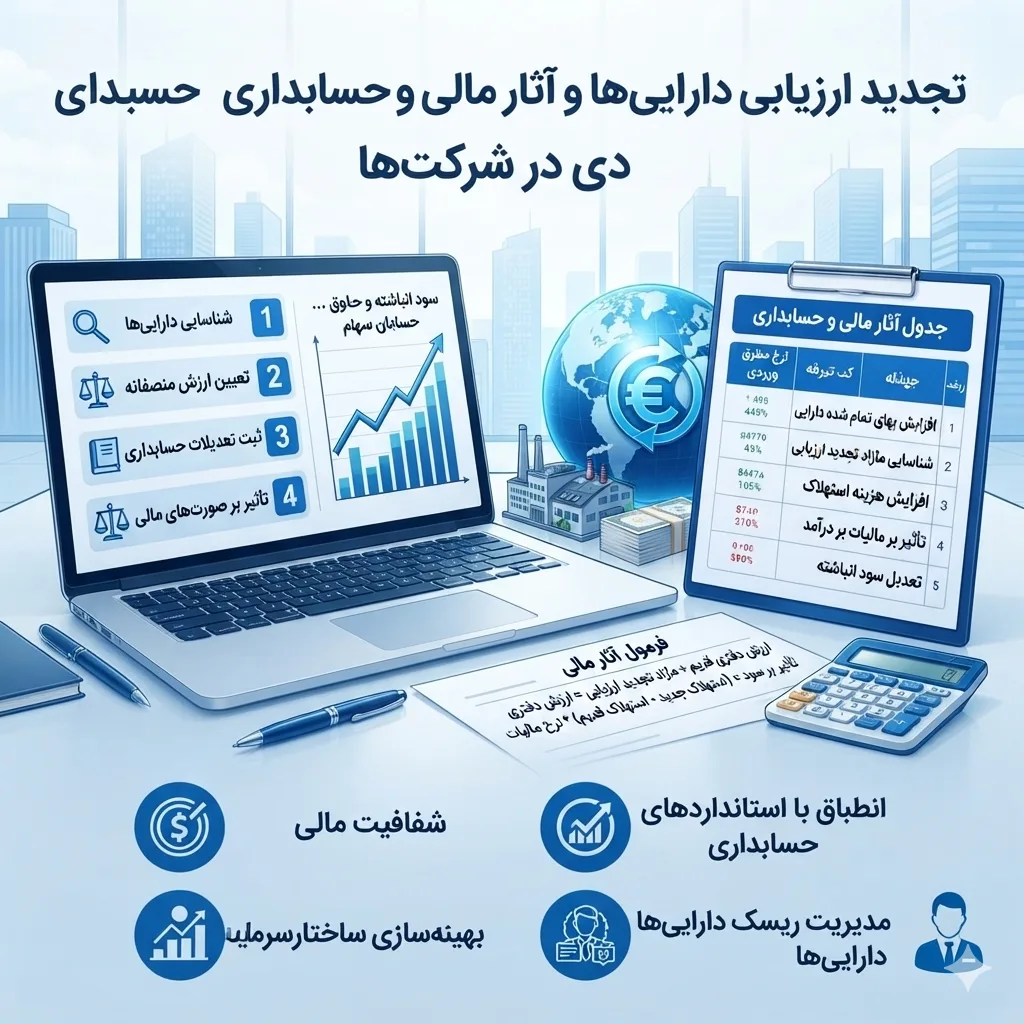
چکیده اجرایی: تجدید ارزیابی داراییها در یک نگاه
- مبنای استانداردی: طبق استاندارد حسابداری شماره ۱۱، تجدید ارزیابی باید برای تمام داراییهای همطبقه انجام شود و مازاد آن به حساب اندوخته تجدید ارزیابی در حقوق صاحبان سهام انتقال یابد.
- معافیت مالیاتی: بر مبنای تبصره ۱ ماده ۱۴۹ قانون مالیاتهای مستقیم، مازاد تجدید ارزیابی از پرداخت مالیات معاف است، مشروط به اینکه به حساب سرمایه منتقل گردد.
- هزینه استهلاک: استهلاک بخش مازاد داراییهای استهلاکپذیر به عنوان هزینه قابل قبول مالیاتی پذیرفته نخواهد شد و باید در جدول محاسبات مالیاتی برگشت داده شود.
- خروج از ورشکستگی: موثرترین ابزار قانونی جهت کاهش نسبت زیان انباشته به سرمایه و خروج فوری از شمولیت ماده ۱۴۱ قانون تجارت است.
کالبدشکافی مفهومی تجدید ارزیابی داراییها و استاندارد حسابداری شماره ۱۱
نکتهای که کمتر به آن اشاره میشود این است که ثبت داراییها بر اساس بهای تمامشده تاریخی، هرچند قابلیت اتکا و مستندسازی بالایی دارد، اما در اقتصادهای تورمی، ویژگی مربوط بودن اطلاعات مالی را بهکلی نابود میسازد. استاندارد حسابداری شماره ۱۱ ایران تحت عنوان «داراییهای ثابت مشهود»، دو رویکرد بنیادی را پیش روی حسابداران میگذارد: مدل بهای تمامشده و مدل تجدید ارزیابی. زمانی که بنگاه اقتصادی مدل تجدید ارزیابی را انتخاب میکند، ملزم است اقلام را پس از شناخت اولیه، به مبلغ تجدید ارزیابی یعنی ارزش منصفانه در تاریخ ارزیابی منهای هرگونه استهلاک انباشته و کاهش ارزش انباشته بعدی گزارش نماید.
پرسشی که مدیران همواره مطرح میکنند این است که آیا میتوان گزینشی عمل کرد؟ پاسخ استاندارد کاملاً صریح است: خیر. تجدید ارزیابی باید به صورت طبقاتی اعمال شود. چنانچه یک شرکت تصمیم به تجدید ارزیابی زمینهای کارخانه خود در شیراز بگیرد، کلیه قطعات زمین متعلق به شرکت در تمامی نقاط کشور باید در این فرآیند مورد ارزیابی هیئت کارشناسان رسمی دادگستری قرار گیرند. این الزام مانع از مهندسی دلبخواهی ترازنامه و نمایش غیرواقعی داراییهای سودده در کنار پنهانسازی داراییهای زیانده میشود.
«مازاد تجدید ارزیابی نباید به عنوان سود در صورت سود و زیان دوره منظور شود، بلکه مستقیماً به بستانکار حساب مازاد تجدید ارزیابی ذیل سرفصل حقوق مالکانه منظور و در صورت سود و زیان جامع منعکس میگردد.» — برگرفته از مفاهیم نظری استاندارد حسابداری شماره ۱۱.
همچنین باید به تبصرههای ماده ۱۴۹ قانون مالیاتهای مستقیم توجه ویژه داشت. بر اساس این ماده، افزایش بهای ناشی از تجدید ارزیابی داراییها اشخاص حقوقی مشمول پرداخت مالیات نخواهد بود؛ به این شرط که ظرف مهلت مقرر قانونی و بر اساس آییننامه اجرایی مربوطه، تجدید ارزیابی داراییها در دفاتر شرکت ثبت شده و فرآیند قانونی افزایش سرمایه و ثبت در اداره ثبت شرکتها با رعایت مقررات پایان یابد. هرگونه خطای شکلی یا تاخیر زمانی در ارسال مستندات به سازمان امور مالیاتی، میتواند موجب تلقی مازاد به عنوان درآمد اتفاقی شده و مالیات عملکرد سنگین ۲۵ درصدی را به مجموعه تحمیل سازد.
راهنمای گامبهگام فرآیند تجدید ارزیابی داراییها و انتقال به سرمایه
تجربه تیم حسابداران رسمی و حسابرسان شرکت ویرا حساب عصر نوین در ساماندهی ساختار مالی دهها کارخانه صنعتی نشان میدهد که اجرای نادرست این پروسه، مخاطرات اجرایی متعددی دارد. در صورت رعایت ترتیب زیر، ریسکهای گزارشگری و مالیاتی کنترل خواهند شد:
- تصویب پیشنهاد در هیئت مدیره: تدوین گزارش توجیهی اولیه توسط مدیران مالی مبنی بر ضرورت تجدید ارزیابی و مشخص کردن طبقات دارایی هدف (زمین، ساختمان، تاسیسات یا تجهیزات صنعتی).
- انتخاب و انتصاب هیئت کارشناسان رسمی: ارسال درخواست رسمی به کانون کارشناسان رسمی دادگستری یا مرکز وکلا و کارشناسان قوه قضائیه جهت اعزام تیم ارزیابی ۳ یا ۵ نفره مستقل. ارزیابی توسط کارشناس منفرد برای شرکتهای بزرگ پذیرفته نیست.
- بازدید میدانی و تطبیق اسناد مالکیت: کارشناسان رسمی با حضور در محل استقرار داراییها، بررسی وضعیت فیزیکی و استعلام اسناد ثبتی، ارزش منصفانه هر قلم را تعیین و گزارش نهایی را همراه با عکس و کروکی تایید میکنند.
- بررسی عدم کاهش ارزش و معایب حقوقی: بررسی اسناد در رهن، ترهین بانکی دارایی و اطمینان از شفافیت اسناد رسمی مالکیت توسط حسابرس مستقل شرکت.
- ثبت سند حسابداری مازاد تجدید ارزیابی داراییها در دفاتر: ثبت بر اساس یکی از دو روش مجاز استاندارد ۱۱ (حذف استهلاک انباشته یا تجدید ارائه متناسب).
- تهیه گزارش توجیهی افزایش سرمایه و تایید بازرس قانونی: هیئت مدیره موظف است گزارش توجیهی افزایش سرمایه از محل مازاد تجدید ارزیابی را تنظیم کرده و تاییدیه بازرس قانونی و حسابرس معتمد را اخذ نماید.
- برگزاری مجمع عمومی فوقالعاده و ثبت قانونی: اخذ مصوبه سهامداران در مجمع و سپس ارسال مدارک به اداره ثبت شرکتها و در نهایت بارگذاری اطلاعات در سامانههای نظارتی مالیاتی ظرف مهلت مقرر.
در روش اول ثبت حسابداری که روش متداول در دفاتر ایرانی است، استهلاک انباشته پیشین دارایی حذف شده و ارزش دفتری ناخالص دارایی مستقیماً به ارزش منصفانه کارشناسی میرسد. برای نمونه، زمینی با بهای تمامشده ۱۰۰٬۰۰۰٬۰۰۰ ریال (ده میلیون تومان) که توسط کارشناسان رسمی به ارزش ۱٬۲۰۰٬۰۰۰٬۰۰۰ ریال (صد و بیست میلیون تومان) ارزیابی شده است، حسابی بدین صورت باز خواهد کرد: حساب زمین معادل ۱٬۱۰۰٬۰۰۰٬۰۰۰ ریال بدهکار شده و حساب اندوخته مازاد تجدید ارزیابی داراییها به همان میزان بستانکار میگردد.
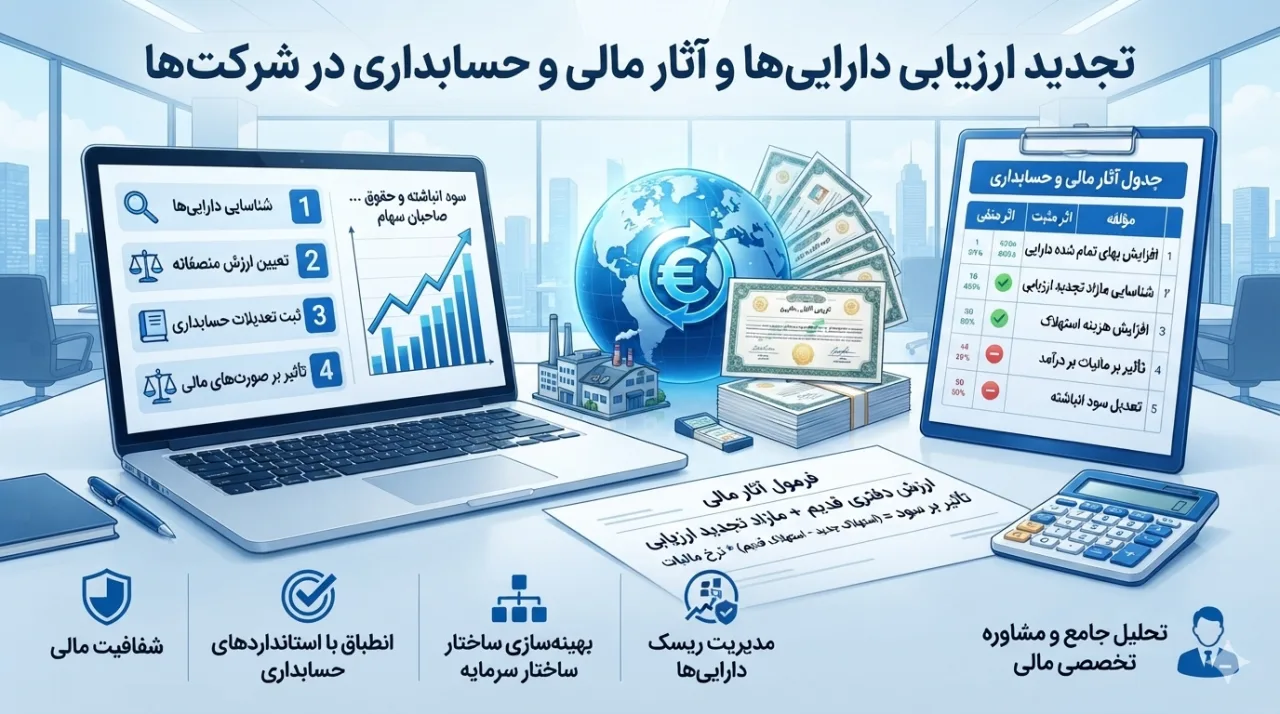
اشتباهات رایج در اجرای تجدید ارزیابی داراییها و تبعات مالیاتی آن
شاید تعجبآور باشد، اما بخش اعظمی از شرکتها به دلیل بیاطلاعی از جزئیات بخشنامههای صادره پیرامون تبصره ۱ ماده ۱۴۹ قانون مالیاتهای مستقیم، مشمول برگشت هزینهها و جرایم غیرقابل بخشش میشوند. رایجترین خطاهایی که در رسیدگیهای مالیاتی مشاهده شدهاند عبارتند از:
- ثبت هزینه استهلاک مازاد در حساب سود و زیان: اگر ساختمانی را تجدید ارزیابی کنید، مبلغ استهلاک سالانه آن افزایش مییابد. ممیز مالیاتی تنها استهلاک متناسب با بهای تمامشده تاریخی را میپذیرد و مابهالتفاوت استهلاک ناشی از تجدید ارزیابی را به درآمد مشمول مالیات اضافه میکند. عدم رعایت این موضوع، تحمیل مالیات عملکرد پیشبینینشده را به همراه دارد.
- فروش دارایی قبل از پایان دوره استهلاک: طبق ضوابط اجرایی، چنانچه دارایی تجدید ارزیابیشده در کوتاهمدت واگذار شود، سود ناشی از واگذاری بر مبنای ارزش دفتری مستهلکنشده قبلی محاسبه شده و مالیات سنگینی به بار میآورد.
- گزینش سلیقهای اقلام در یک طبقه: تجدید ارزیابی برخی از پلاکهای ثبتی زمین و رها کردن بخش دیگری از اراضی متعلق به شرکت، صراحتاً نقض استاندارد حسابداری شماره ۱۱ بوده و با عدم پذیرش گزارش توسط حسابرس و سازمان مالیاتی روبهرو خواهد شد.
- تعلل در فرآیند ثبت افزایش سرمایه: قانونگذار صراحتاً مهلت محدودی برای انتقال مازاد به سرمایه در نظر گرفته است. اگر صورتجلسه مجمع و آگهی تغییرات در موعد مقرر به مرجع ثبت شرکتها نرسد، معافیت مالیاتی لغو و مازاد به منزله درآمد تلقی میشود.
- عدم اخذ گزارش رسمی از هیئت کارشناسان ذیصلاح: برخی مدیران گزارشهای قدیمی یا تکنفره را ملاک ثبت قرار میدهند که توسط جامعه حسابداران رسمی رد میشود.
برای دریافت جزییات مربوط به طبقهبندی کدهای شغلی و ساماندهی مدارک رسمی، میتوانید بخش اینتاکد مالیاتی را در پورتال ویرا حساب عصر نوین مطالعه کنید تا پیش از آغاز ارزیابی، پرونده مالیاتی شرکت در تطابق کامل باشد.
بررسی موردی: آثار واقعی تجدید ارزیابی داراییها بر دو شرکت در استان فارس
بر اساس تجربیات میدانی مشاوران ما در بازار صنعتی فارس، برای درک ملموس تصمیمگیری مالی، دو پرونده بررسیشده طی سالهای ۱۴۰۳ و ۱۴۰۴ را مرور میکنیم:
پرونده شماره ۱: کارخانه قطعهسازی خودرو در شهرک صنعتی بزرگ شیراز
وضعیت اولیه: شرکت به دلیل زیانهای انباشته متوالی ناشی از تحریم و افزایش قیمت مواد اولیه، سرمایه ثبتی ۵۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (پنج میلیارد تومان) در برابر زیان انباشته ۴۲٬۰۰۰٬۰۰۰٬۰۰۰ ریال (چهار میلیارد و دویست میلیون تومان) داشت. نسبت زیان به سرمایه به ۸۴ درصد رسیده و بانکها از تمدید خط اعتباری و ضمانتنامهها خودداری میکردند؛ وضعیتی که انطباق کامل با شمولیت ماده ۱۴۱ قانون تجارت را رقم زد.
اقدام انجامشده: زمین کارخانه به مساحت ۱۲ هزار مترمربع که در سال ۱۳۸۲ به قیمت ۱٬۵۰۰٬۰۰۰٬۰۰۰ ریال خریداری شده بود، توسط هیئت ۳ نفره کارشناسان رسمی دادگستری ارزیابی گردید. ارزش منصفانه روز زمین مبلغ ۴۵۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال (چهل و پنج میلیارد تومان) تعیین شد. مازاد ۴۴۸٬۵۰۰٬۰۰۰٬۰۰۰ ریالی به حساب سرمایه منتقل گردید.
نتیجه مالی: سرمایه ثبتی شرکت به حدود ۵۰۰ میلیارد ریال افزایش یافت. نسبت زیان انباشته به سرمایه به کمتر از ۹ درصد کاهش پیدا کرد. شرکت رسماً از شمولیت ماده ۱۴۱ خارج شد، رتبه اعتباری در بانک صادرات شیراز احیا گردید و توانست تسهیلات ۱۰۰ میلیارد ریالی خرید مواد اولیه را دریافت کند، بدون آنکه حتی یک ریال مالیات بر درآمد شناسایی شود.
پرونده شماره ۲: شرکت صنایع غذایی در منطقه مرودشت
وضعیت اولیه: هیئت مدیره با هدف جذب سرمایهگذار خارجی، اقدام به تجدید ارزیابی کل ماشینآلات خط بستهبندی نمود. ارزش تاریخی مستهلکشده خط تولید ۴٬۰۰۰٬۰۰۰٬۰۰۰ ریال بود که به ارزش روز ۸۰٬۰۰۰٬۰۰۰٬۰۰۰ ریال ارزیابی شد.
چالش رخداده: خط تولید دارای نرخ استهلاک سالانه ۱۰ درصد بود. شرکت سال بعد مبلغ ۸٬۰۰۰٬۰۰۰٬۰۰۰ ریال استهلاک در دفاتر شناسایی و از درآمد کسر نمود. ممیز اداره کل امور مالیاتی فارس بر اساس تبصره ۱ ماده ۱۴۹، هزینه استهلاک مازاد معادل ۷٬۶۰۰٬۰۰۰٬۰۰۰ ریال را غیرقابل قبول دانست و برگشت داد که منجر به تشخیص مالیات عملکرد غیرمنتظرهای شد.
راهکار اصلاحی: با مداخله تیم حسابرسی و اصلاح جدول تعدیلات مالیاتی، صورتهای مالی طبق استانداردهای لازم تفکیک و محاسبات سود خالص تطبیق داده شد.
جداول مقایسهای: سنجش آثار مدل بهای تمامشده در برابر مدل تجدید ارزیابی
برای انتخابی آگاهانه میان نگهداری اقلام به بهای تمامشده یا انتقال به ارزش روز، بررسی شاخصهای اصلی عملکرد مالی ضروری است:
| شاخص مالی و حسابداری | مدل بهای تمامشده تاریخی | مدل تجدید ارزیابی داراییها |
|---|---|---|
| قابلیت اتکا در گزارشگری | بسیار بالا بر اساس فاکتورهای واقعی | وابسته به دقت و قضاوت کارشناس رسمی |
| مربوط بودن اطلاعات برای سرمایهگذار | بسیار ضعیف در شرایط تورمی | بسیار قوی و منطبق بر واقعیت روز بازار |
| اندازه حقوق صاحبان سهام در ترازنامه | کوچک، فشرده و غیرواقعی | افزایش چشمگیر و واقعیسازی ساختار سرمایه |
| نسبت بازده داراییها (ROA) | به صورت کاذب بالا نشان داده میشود | به سطح منطقی و واقعی تعدیل میگردد |
| نسبت اهرمی و بدهی به حقوق صاحبان سهام | بالا و حاکی از ریسک مالی پرخطر | بهبود شدید و کاهش ظاهری ریسک استقراض |
مقایسه اثربخشی تجدید ارزیابی در طبقات مختلف دارایی
| طبقه دارایی | مزیت اصلی | ریسک عمده | اثر بر سود سالهای آتی |
|---|---|---|---|
| زمین (غیر استهلاکپذیر) | افزایش حداکثری سرمایه بدون هزینه استهلاک | پیچیدگی اسناد ثبتی و اوقافی بودن | خنثی (هیچ اثری بر استهلاک ندارد) |
| ساختمان و ابنیه | ارزش افزوده ملکی قابل قبول | افزایش استهلاک حسابداری دفاتر | کاهش سود حسابداری به دلیل استهلاک |
| ماشینآلات و تجهیزات | نمایش ظرفیت صنعتی و تولیدی | استهلاک سنگین و استهلاکپذیری سریع | کاهش شدید سود خالص حسابداری |
چارچوب ۵ مرحلهای ویرا حساب عصر نوین برای مدیریت ارزیابی
بر اساس دهها پروژه مستندسازیشده در اداره امور مالیاتی فارس، تیم متخصصان ما مدلی تحت عنوان «مدل صیانت از ترازنامه» تدوین کردهاند که روند اجرا را شفاف میسازد:
- گام اول — پیشحسابرسی اسناد مالکیتی: پالایش کامل اسناد رسمی، رفع معارضین ملکی و تفکیک قطعی پلاکهای شرکت از داراییهای شخصی سهامداران پیش از استقرار کارشناسان.
- گام دوم — شبیهسازی آثار مالیاتی: برآورد سناریوهای سود سالهای بعد و محاسبه میزان استهلاک غیرقابل قبول با هدف پرهیز از آسیب به تقسیم سود سهامداران.
- گام سوم — نظارت بر کارشناسی رسمی: همراهی مستمر با کانون کارشناسان جهت اطمینان از اعمال ارزش منصفانه محتاطانه و دوری از حبابهای ارزیابی غیرقابل دفاع.
- گام چهارم — اجرای همزمان مستندسازی ماده ۱۴۹: تشکیل کارگروه ویژه جهت ارسال اظهارنامه و دفاتر الکترونیکی و مکاتبات سازمان مالیاتی بدون تاخیر حتی یک روز.
- گام پنجم — اصلاح حقوق مالکانه و ثبت شرکتها: نظارت بر اخذ تاییدیه بازرس مستقل و انجام تشریفات ثبت آگهی تا درج نهایی در روزنامه رسمی کشور.
کارآموزان و مدیران مالی جوان برای فراگیری تکنیکهای محاسباتی و نرمافزاری میتوانند در دورههای آموزشی حسابداری ما شرکت کنند تا این محاسبات پیچیده را در سامانههای رایج بیاموزند.
سوالات متداول درباره ارزیابی داراییها
آیا تجدید ارزیابی داراییها مشمول مالیات بر درآمد میشود؟
خیر؛ بر اساس تبصره ۱ ماده ۱۴۹ قانون مالیاتهای مستقیم، مازاد حاصل از تجدید ارزیابی از پرداخت مالیات معاف است مشروط بر آنکه ظرف مهلت مقرر قانونی به حساب سرمایه منتقل شود و استانداردهای حسابداری در ثبت دفاتر رعایت گردند.
فاصله زمانی استاندارد برای تجدید ارزیابی مجدد داراییها چقدر است؟
طبق استاندارد حسابداری شماره ۱۱، تناوب تجدید ارزیابی به نوسانات ارزش منصفانه بستگی دارد؛ اما معمولاً در اقتصادهایی با تورم مشخص، دورههای ۳ تا ۵ ساله مورد پذیرش است. در قانون بودجه سنواتی ممکن است بازه ۵ ساله الزامی باشد.
آیا هزینه استهلاک ناشی از مازاد تجدید ارزیابی قابل قبول مالیاتی است؟
خیر؛ طبق تصریح آییننامه اجرایی ماده ۱۴۹ ق.م.م، هزینه استهلاک مربوط به افزایش بهای داراییهای استهلاکپذیر ناشی از تجدید ارزیابی به عنوان هزینه قابل قبول مالیاتی تلقی نخواهد شد و توسط ممیز مالیاتی برگشت میخورد.
تفاوت تجدید ارزیابی زمین با ماشینآلات در چیست؟
زمین دارایی غیر استهلاکپذیر است، بنابراین تجدید ارزیابی آن بدون افزایش هزینه استهلاک، سرمایه را افزایش میدهد. اما تجدید ارزیابی ماشینآلات استهلاک حسابداری سالانه را به شدت بالا برده و سود خالص را کاهش میدهد.
چگونه تجدید ارزیابی شرکتها را از ماده ۱۴۱ قانون تجارت خارج میکند؟
ماده ۱۴۱ زمانی حاکم میشود که زیان انباشته از نصف سرمایه فراتر رود. با انتقال مازاد تجدید ارزیابی به حساب سرمایه، مخرج کسر بزرگ شده و نسبت زیان به سرمایه کاهش یافته و شرکت از آستانه انحلال قانونی خارج میگردد.
محدودیتهای فنی و مواردی که در ارزیابی باید مد نظر قرار گیرد
تجدید ارزیابی داراییها به هیچ عنوان جریان وجوه نقد جدیدی به شرکت تزریق نمیکند. افزایش سرمایه از این محل، صرفاً یک تعدیل دفتری میان حقوق صاحبان سهام و داراییهاست. چنانچه مجموعهای دچار بحران کمبود نقدینگی عملیاتی برای پرداخت تعهدات و حقوق باشد، ارزیابی داراییها درمانکننده نخواهد بود و صرفاً تصویر ترازنامه را برای استقراض بانکی موجهتر میکند. همچنین اگر دارایی دارای معارضین حقوقی یا سند مشاع بدون افراز باشد، کارشناسان دادگستری از تایید ارزش منصفانه خودداری خواهند کرد.
جمعبندی و گامهای بعدی شما برای اصلاح ساختار مالی
بهبود شفافیت ترازنامه، ترمیم رتبه اعتباری و ممانعت از انحلال اجباری، ثمرات مستقیم تصمیمگیری صحیح در خصوص تجدید ارزیابی داراییها هستند. موفقیت در این اقدام مستلزم همافزایی همزمان موازین استاندارد ۱۱ حسابداری، مفاد تبصره ۱ ماده ۱۴۹ قانون مالیاتهای مستقیم و قوانین تجاری است. اجرای غیراصولی میتواند شرکتی را که در پی بهبود ترازنامه بوده، با جرایم مالیاتی میلیاردی یا ابطال افزایش سرمایه از سوی بازرسان مواجه کند.
اگر در شرکت متبوع خود در شیراز یا سایر نقاط کشور با مسائلی نظیر نسبتهای مالی نامناسب، شمولیت ماده ۱۴۱ یا نحوه تعامل با اداره امور مالیاتی روبهرو هستید، همکاران ما در شرکت حسابداری و حسابرسی ویرا حساب عصر نوین با بیش از ۱۵ سال تجربه عملیاتی آماده ارائه مشاوره تخصصی به شما هستند. برای بررسی اولیه پرونده خود میتوانید با شماره تلفن ۰۹۱۷-۳۲۰۲۰۱۵ ارتباط برقرار نمایید.
بستن پرونده تجدید ارزیابی داراییها نیازمند زمانبندی دقیق در تقویم مالیاتی است؛ اقدام بهموقع از پرداخت مالیاتهای ناخواسته جلوگیری خواهد نمود.

نظرات خوانندگان
۰ نظر