کالبدشکافی موضوع: خدمات مشاوره مالیاتی شرکتها دقیقاً چیست؟
نخستین تجربهای که مدیران شرکتها در مواجهه با قوانین مالیاتی کسب میکنند، اغلب با حجم انبوهی از تعاریف اداری، بخشنامههای خلقالساعه و سامانههای متصلبههم همراه است. مشاوره مالیاتی تخصصی برای اشخاص حقوقی، فعالیتی بسیار فراتر از ارسال یک فایل اظهارنامه در پایان تیرماه به حساب میآید. این خدمات در حقیقت طراحی سیستماتیک جریان ورود و خروج اسناد مالی است؛ بهگونهای که تمامی مستندات منطبق بر مفاد مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم تدوین شده و در عین حال، بیشترین صرفهجویی قانونی در مالیات پرداختی صورت پذیرد.
به اذعان بسیاری از حسابداران، تغییر پارادایم نظام مالیاتی کشور از ممیزمحوری به دادهمحوری و استقرار کامل پایانههای فروشگاهی، ضریب خطای حسابداری را به صفر رسانده است. در گذشته امکان تعدیل اسناد در پایان دوره وجود داشت، اما اکنون هر فاکتور خریدی که در مهلت قانونی هفتروزه تایید یا رد نشود، میتواند به عنوان درآمدهای ابرازی غیرواقعی یا هزینههای غیرقابل پذیرش تلقی گردد. تیمی از مشاوران مالیاتی خبره نظارت مستمر بر تراکنشهای بانکی، اعتبارات ارزش افزوده و قراردادهای فیمابین را بر عهده میگیرند تا هویت مالی بنگاه در مقابل سازمان مالیاتی همیشه سفید و شفاف بماند.
ماده ۱۴۷ قانون مالیاتهای مستقیم صراحت دارد: «هزینههای قابل قبول برای تشخیص درآمد مشمول مالیات عبارت است از هزینههایی که در حدود متعارف متکی به مدارک بوده و منحصراً مربوط به تحصیل درآمد موسسه در دوره مالی مربوط با رعایت حد نصابهای مقرر باشد.»
بنابراین خدمات مشاوره مالیاتی شرکتها متضمن این اصل حقوقی است که هیچ هزینهای از سوی سازمان امور مالیاتی کشور رد نگردد. هنگامی که یک شرکت با گردش مالی فراتر از ۵۰۰ میلیارد ریال (۵۰ میلیارد تومان) فعالیت میکند، رد شدن حتی ۵ درصد از هزینههای پرسنلی یا استهلاک ماشینآلات توسط ممیز، مالیاتی اضافی به مبلغ ۶۲۵ میلیون تومان را به بنگاه تحمیل میکند. اینجا است که مداخله پیشگیرانه مشاور حرفهای تفاوت میان سود و زیان را رقم میزند.
چارچوب ۴ سطحی غربالگری ریسکهای مالیاتی ویرا حساب عصر نوین
در بیش از ۱۵ سال فعالیت حرفهای در شیراز، مشاهده کردهایم که رویه سنتی مدیریت حسابداری پاسخگوی سامانههای ممیزی مدرن نیست. به همین دلیل، چارچوب ۴ سطحی غربالگری ریسک را توسعه دادیم که اکنون به عنوان مدل اختصاصی هدایت مالی شرکتها مورد استفاده قرار میگیرد:
- سطح تطبیق پایه و گردش اسناد: پایش پیوسته صورت معاملات فصلی، کنترل حد نصاب معاملات کوچک و متوسط، و نظارت بر بارگذاری بهموقع سیاهههای تجاری در کارپوشه سامانه مودیان.
- سطح مهندسی اعتبارات و هزینهها: تفکیک موشکافانه هزینههای سرمایهای از جاری، تنظیم جداول استهلاک طبق ماده ۱۴۹ و انطباق کامل حقوق و دستمزد مشمول مالیات با بیمه تامین اجتماعی.
- سطح استراتژی معافیتها و مشوقها: شناسایی مسیرهای مشوقهای صادراتی طبق ماده ۱۴۱، اعتبارات مالیاتی تحقیق و توسعه شرکتهای دانشبنیان، و معافیتهای جغرافیایی نواحی صنعتی غیرمرکزی.
- سطح آمادهباش و لوایح دفاعی: بازبینی دفاعمحور اسناد پیش از بسته شدن سال مالی، شبیهسازی میز ممیزی، و تنظیم لوایح اعتراضی منطبق با آخرین دادنامههای دیوان عدالت اداری.
راهنمای عملی گامبهگام پیادهسازی نظارت مالیاتی در شرکتها
به منظور اجرای موثر سیاستهای کنترلی، فرآیند مشاوره باید در قالب مراحلی سیستماتیک و تقویممحور پیادهسازی شود. سال مالی اشخاص حقوقی از ۱ فروردین تا ۲۹ اسفند جریان دارد و زمانبندی دقیق اقدامات، سنگر دفاعی شرکت در برابر تعلیق پروندهها است:
- گام اول — حسابرسی انطباق اول دوره: تطبیق مانده حسابها، شناسایی مغایرتهای دفاتر با سامانه مالیاتی، و تثبیت مانده سود و زیان انباشته جهت جلوگیری از انحرافات ترازنامه.
- گام دوم — مدیریت برخط سامانه مودیان: اتصال نرمافزار حسابداری (سپیدار، راهکاران یا هلو) به پایانه صدور صورتحساب با پروتکل کلید خصوصی و عمومی، پایش تایید صورتحسابهای خرید ظرف مهلت ۳۰ روز و اعمال فاکتورهای اصلاحی و ابطالی.
- گام سوم — ارسال گزارشهای معاملات فصلی (ماده ۱۶۹): استخراج فهرست فصلی خرید و فروش و بارگذاری پیش از پایان مهلت ۴۵ روز پس از هر فصل، همراه با پایش کد اقتصادی و شناسه ملی طرفین معامله.
- گام چهارم — پروندهسازی هزینههای اسناد خزانه و تامین مالی: مستندسازی سود و کارمزد پرداختی به بانکها طبق بند ۱۸ ماده ۱۴۸ و اخذ تاییدیه تسهیلات جهت جلوگیری از رد هزینههای مالی در شرکتهای مقروض.
- گام پنجم — تهیه و تدوین اظهارنامه عملکرد اشخاص حقوقی: آمادهسازی جدول بهای تمامشده، پر کردن کاربرگهای ۲۶گانه اظهارنامه مالیات بر درآمد تا پیش از پایان ۳۱ تیرماه و اطمینان از ثبت دقیق معافیتهای استنادی.
- گام ششم — حسابرسی رسمی موضوع ماده ۲۷۲: در صورتی که شرکت مشمول بندهای الف و ب آییننامه اجرایی ماده ۲۷۲ (فروش ناخالص بیش از ۳۰۰ میلیارد ریال یا جمع دارایی بیش از ۵۰۰ میلیارد ریال) باشد، گزارش حسابرسی مالیاتی باید توسط اعضای جامعه حسابداران رسمی ایران تا حداکثر سهماهه پس از انقضای مهلت تسلیم اظهارنامه ارائه گردد.
ارزش حقیقی خدمات مشاوره مالیاتی شرکتها در این زنجیره، تبدیل تعهدات قانونی به ابزارهای حفاظتی است. شرکتهایی که با برنامهریزی ماهانه تکالیف خود را پیش میبرند، در جلسات رسیدگی با هیچ غافلگیری ناخوشایندی روبرو نخواهند شد.
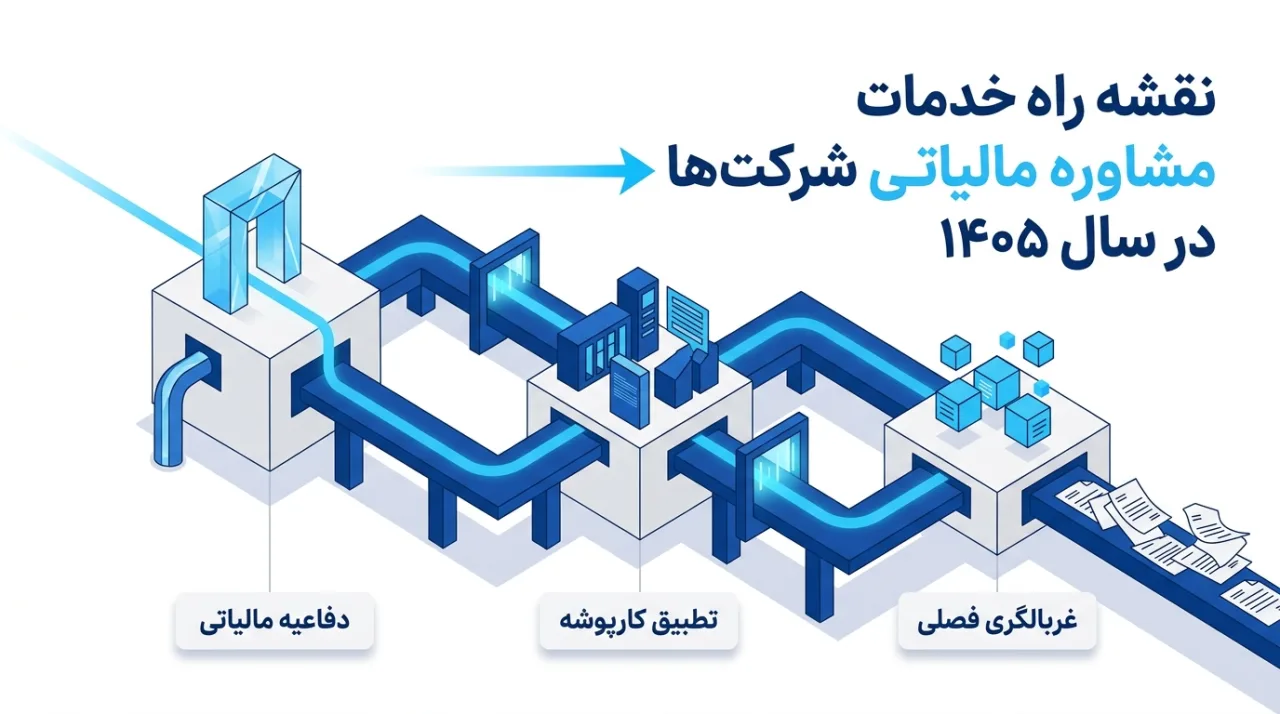
اشتباهات مرگبار در حسابداری مالیاتی شرکتها و جرایم مرتبط
رایجترین خطایی که در جلسات مشاوره با موکلان شیرازی مشاهده میکنیم، تاخیر در تعیینتکلیف صورتحسابهای معلق در سامانه مودیان است. سازمان امور مالیاتی کشور ساختار بازرسی خود را کاملاً هوشمند ساخته و دیگر نیازی به حضور فیزیکی بازرسان در محل کارخانه ندارد؛ مغایرت دادهها به صورت خودکار منجر به صدور برگهای تشخیص سنگین میشود.
- عدم صدور صورتحساب الکترونیکی: جریمه مقطوع ۱۰ درصد از مبلغ فروش صورتگرفته خارج از سامانه یا پرداخت ۲۰ میلیون ریال (هرکدام بیشتر باشد)، بدون هیچگونه امکان بخشودگی قانونی.
- تاخیر در پرداخت مالیات ابرازی یا قطعی: تعلق ماهانه ۲.۵ درصد جریمه دیرکرد موضوع ماده ۱۹۰ قانون مالیاتهای مستقیم که در سال به ۳۰ درصد اصل بدهی میرسد.
- رد دفاتر قانونی به دلیل تراکنشهای مشکوک بانکی: عدم تفکیک حسابهای شخصی سهامداران از حساب رسمی شخص حقوقی که منجر به مطالبه مالیات با بالاترین ضرایب سود فعالیت میشود.
- عدم رعایت نصاب معاملات کوچک در ماده ۱۶۹: تجمیع فاکتورهای خرید بدون توجه به سقف قانونی ابلاغی وزارت امور اقتصادی و دارایی که موجب بیپایه شناخته شدن مدارک خرید میگردد.
- قصور در ارسال اظهارنامه ارزش افزوده: جریمه عدم تسلیم به نرخ ماده ۳۶ قانون دائمی مالیات بر ارزش افزوده که تا دو برابر مالیات متعلقه هزینه مالی ایجاد میکند.
اگر به دنبال پیشگیری از این دامهای قانونی هستید، بررسی دقیق پرونده توسط کارشناسان خبره ضروری است. برای سامانبخشی به اسناد جاری و جلوگیری از خسارت، پیشنهاد میکنیم با سازوکار اجرایی مقالات تخصصی مالیاتی همراه شوید تا روشهای استاندارد کنترل داخلی را به صورت سیستماتیک پیاده نمایید.
مطالعات موردی واقعی از بازار استان فارس و شیراز
بررسی پروندههای واقعی نشان میدهد که مدیریت درست مستندات تا چه میزان در سرنوشت بنگاههای اقتصادی تعیینکننده است. در ادامه دو سناریوی حلشده از موکلان مستقر در فارس را با جزئیات عددی بررسی مینماییم:
پرونده ۱: کارخانه قطعهسازی خودرو در شهرک صنعتی بزرگ شیراز
مسئله: اداره کل امور مالیاتی فارس برای سال مالی ۱۴۰۲، به دلیل تاخیر در انعکاس فاکتورهای خرید مواد اولیه آلومینیوم در سامانه مودیان، مبلغ ۱۸ میلیارد ریال (۱.۸ میلیارد تومان) هزینه خرید را غیرقابل قبول دانست و برگ تشخیصی با مالیات عملکردی معادل ۴.۵ میلیارد ریال (۴۵۰ میلیون تومان) صادر کرد.
اقدام تیم مشاوره: استخراج اسناد ورود کالا به باسکول شهرک صنعتی، تطبیق تراکنشهای سامانه پایا و ساتنا، اخذ گواهی تحویل الکترونیکی از شرکت توزیعکننده شمش، و تدوین لایحه حقوقی بر مبنای بخشنامه شماره ۲۰۰/۱۴۰۲/۱۰ سازمان امور مالیاتی پیرامون پذیرش اعتبار فاکتورهای انتقالیافته خارج از زمانبندی.
نتیجه: در مرحله رسیدگی ماده ۲۳۸ قانون مالیاتهای مستقیم با حضور ممیز کل، کل هزینه ۱۸ میلیارد ریالی پذیرفته شد و مالیات تشخیصی به صفر ریال تعدیل گردید و تنها جریمه تاخیر گزارش فصلی معادل ۱۸۰ میلیون ریال تعیین شد.
پرونده ۲: شرکت پیمانکاری تاسیساتی در بلوار ارم شیراز
مسئله: کارفرما مبلغ ۱۰ درصد از صورتوضعیتها را به عنوان حسن انجام کار کسر کرده بود، اما درآمد پروژه را بر اساس ناخالص صورتوضعیتها به سازمان گزارش نمود. ممیز مالیاتی درآمد شرکت را ۲۵ میلیارد ریال مازاد بر واقعیت تشخیص داده و ۶.۲۵ میلیارد ریال (۶۲۵ میلیون تومان) مالیات مضاعف مطالبه کرد.
اقدام تیم مشاوره: اعمال استانداردهای حسابداری شماره ۹ پیمانکاری بلندمدت، تفکیک سود ناخالص بر اساس درصد پیشرفت فیزیکی کارشناسیشده، و طرح دعوا در هیات حل اختلاف مالیاتی بدوی شیراز مستند به آرای وحدت رویه شورای عالی مالیاتی.
نتیجه: هیات حل اختلاف با صدور قرار کارشناسی مجدد، تعدیل درآمد را پذیرفت و کل مطالبه مالیات اضافی لغو گردید و شرکت از پرداخت ۶۲۵ میلیون تومان زیان غیرمنصفانه نجات یافت.
مقایسه جامع رویکردهای مدیریت پروندههای مالیاتی
انتخاب میان رویکردهای مختلف رویارویی با تعهدات مالیاتی تاثیری بنیادین بر حاشیه سود پایدار بنگاه دارد. جدول زیر تفاوت میان روشهای متداول را نشان میدهد:
| شاخص ارزیابی | حسابداری سنتی و مقطعی | خدمات مشاوره مالیاتی شرکتها (مداوم) | مراجعه به وکیل پس از ابلاغ جریمه |
|---|---|---|---|
| زمان مداخله | فقط زمان تسلیم اظهارنامه در تیرماه | پایش ماهانه، فصلی و پیشگیرانه اسناد | پس از صدور برگ تشخیص و بدهی قطعی |
| پذیرش هزینهها در ممیزی | بسیار شکننده (ریسک رد هزینهها بالای ۴۰٪) | بیش از ۹۵ درصد به دلیل مستندسازی قبلی | تکیه بر تفسیر مراجع حل اختلاف |
| وضعیت سامانه مودیان | انباشت مغایرتها و صورتحسابهای معلق | تطبیق کارپوشه ظرف مهلت قانونی هفتروزه | عدم امکان اصلاح پس از بسته شدن دوره |
| هزینه سالانه برای شرکت | پایین در ابتدا، اما با ریسک جرایم سنگین | حقالزحمه معقول و بازگشت سرمایه فوری | حقالوکالههای درصدی سنگین (۱۰ تا ۲۵٪ مبالغ) |
| میزان بخشودگی جرایم | حداقل تسهیلات به دلیل ناآگاهی حقوقی | حداکثرسازی بر اساس ظرفیت ماده ۱۹۱ | منوط به آرای خاص هیاتهای حل اختلاف |
برای پیادهسازی اصولی این سامانهها در سطح کادر مالی، فراگیری مهارتهای عملیاتی نقشی راهبردی ایفا میکند. توصیه میکنیم مدیران مالی مجموعهها از فرصت حضور در دورههای آموزشی حسابداری و مالیاتی بهرهمند گردند تا تسلط بر کارپوشهها و تکنیکهای ثبت نوین در خود سازمان نهادینه شود.
مقایسه نقشها: حسابدار مستقر، مشاور مالیاتی و وکیل دادرسی مالیاتی
بسیاری از صاحبان مشاغل مرز وظایف کادر مالی خود را با مشاوران بیرونی اشتباه میگیرند. در جدول پیش رو این تفاوتها را بررسی کردهایم:
| نقش سازمانی | تمرکز اصلی | حیطه صلاحیت | ابزار کاری |
|---|---|---|---|
| حسابدار داخلی شرکت | ثبت روزنامه، صدور سند، کنترل جریان نقد | تراز حسابداری و انضباط دفترداری جاری | نرمافزار حسابداری داخلی |
| مشاور مالیاتی تخصصی | انطباق راهبردی اسناد با قوانین، پیشگیری از بدهی | مدیریت بار مالیاتی کل سازمان و پایش سامانهها | قوانین مالیاتی، سامانههای مودیان و آییننامهها |
| وکیل دادرسی مالیاتی | اعتراض به آرای ناعادلانه در هیاتها | دفاع در مراجع بدوی، تجدیدنظر و دیوان عدالت | لوایح حقوقی، آرای وحدت رویه، مدارک مثبت |
نقش مشاور در مهار بازرسیهای ماده ۱۶۹ و تسهیلات ماده ۱۹۰
یکی از پرچالشترین دغدغههای شرکتها، کنترل فرآیندهای بازرسی ماده ۱۸۱ و حسابرسی صورت معاملات فصلی ماده ۱۶۹ است. ممیزان در این رسیدگیها تمامی گردش حسابهای متصل به دستگاههای کارتخوان و درگاههای اینترنتی را با درآمد ابرازی تطبیق میدهند. مشاور مالیاتی با بررسی مقایسهای فصلی، مبالغ خرید و فروش را پیش از ارسال ممیزی شبیهسازی کرده و هرگونه انحراف را از مسیرهای شفاف اصلاح میکند.
علاوه بر این، در مواقعی که به دلایل ناخواسته مالیاتی بر شرکت تحمیل شده باشد، آشنایی با رویههای اخذ بخشودگی جرایم ماده ۱۹۱ امری سرنوشتساز خواهد بود. مشاور با تنظیم درخواستهای مستند مبنی بر خوشحسابی پیشین و بروز حوادث غیرمترقبه تجاری، میتواند تا ۱۰۰ درصد جرایم قابلبخشش موضوع مواد ۱۶۹ و ۱۹۰ را از مراجع استانی نظیر سازمان امور مالیاتی کشور مطالبه نماید. این دستاورد نقدی مستقیماً سرمایه در گردش شرکت را احیا میکند.
سوالات متداول (FAQ) پیرامون خدمات مشاوره مالیاتی شرکتها
آیا شرکتهای تازه تاسیس هم نیازمند خدمات مشاوره مالیاتی شرکتها هستند؟
بله، شرکتهای نوپا از بدو ثبت در اداره ثبت شرکتها ملزم به پلمب دفاتر قانونی و تشکیل پرونده مالیاتی ظرف دو ماه هستند؛ غفلت از این تکالیف در سال اول به تنهایی میتواند شرکت را مشمول جریمههای عدم پلمب و عدم امکان بهرهمندی از معافیتهای استارتاپی نماید.
تفاوت خدمات مشاوره مالیاتی شرکتها با خدمات حسابداری روتین چیست؟
حسابداری ثبت و ضبط تراکنشهای گذشته را انجام میدهد، در حالی که مشاوره مالیاتی نگاه به آینده و استراتژی انطباق با قوانین دارد؛ مشاور چگونگی تنظیم قراردادها، نوع صدور فاکتور و مسیرهای قانونی بهرهمندی از معافیتها را ریلگذاری میکند تا مالیات بر درآمد کمتری تعلق گیرد.
مهلت قانونی اعتراض به برگ تشخیص مالیاتی چقدر است؟
طبق ماده ۲۳۸ قانون مالیاتهای مستقیم، مودی ظرف مدت ۳۰ روز از تاریخ ابلاغ واقعی برگ تشخیص فرصت دارد شخصاً یا از طریق نماینده مجاز به اداره امور مالیاتی مراجعه کرده و با ارائه مدارک مستند درخواست رسیدگی مجدد را ثبت نماید.
آیا هزینه پرداختی بابت مشاوره مالیاتی جزو هزینههای قابل قبول مالیاتی است؟
بله، مطابق بند ۲ ماده ۱۴۸ قانون مالیاتهای مستقیم، مبالغ پرداختی بابت حقالزحمه کارشناسان، مشاوران مالی و خدمات بازرسی و حسابرسی که منحصراً در جهت انتفاع و تحصیل درآمد شرکت پرداخت شده باشد، کاملاً جزو هزینههای قابل قبول محاسبه میگردد.
چه شرکتهایی مشمول انجام حسابرسی مالیاتی ماده ۲۷۲ در سال ۱۴۰۵ هستند؟
کلیه شرکتهای تولیدی، بازرگانی و خدماتی که جمع درآمد ناخالص (فروش یا خدمت) آنها بیش از ۳۰۰ میلیارد ریال بوده یا مجموع داراییهای ترازنامه آنها از ۵۰۰ میلیارد ریال تجاوز کند، موظف به اخذ گزارش حسابرسی مالی از حسابداران رسمی عضو جامعه حسابداران رسمی ایران هستند.
محدودیتها و آنچه این راهنما پوشش نمیدهد
اگرچه این نوشتار جامعترین خطمشیهای ناظر بر خدمات مشاوره مالیاتی شرکتها را تشریح میکند، اما باید در نظر داشت که قوانین مالیاتی مناطق آزاد تجاری و مناطق ویژه اقتصادی، قواعد شرکتی هلدینگهای مادر، و نحوه قیمتگذاری انتقالی در معاملات با اشخاص وابسته خارجی مشمول ظرایف و استثنائات جداگانهای است. شرکتهای چندملیتی و شرکتهای سرمایهگذاری بورسی نیازمند تحلیل ساختاری داراییها فراتر از این راهنما هستند و راهکارهای ارائهشده در این مقاله عمدتاً روی شرکتهای تجاری، پیمانکاری و تولیدی فعال در خاک اصلی کشور متمرکز شده است.
نتیجهگیری و گام بعدی شما جهت صیانت از منابع مالی
بهینهسازی مالیات دیگر یک گزینه تجملی برای شرکتها نیست؛ بلکه یک الزام استراتژیک برای حفظ قدرت رقابت در بازار پرچالش سال ۱۴۰۵ به شمار میرود. سه گام کلیدی برای جلوگیری از بحرانهای مالیاتی را مرور کنید:
- پروندههای خرید و فروش در سامانه مودیان را حداکثر ظرف مهلت هفتروزه تعیینتکلیف نمایید.
- هزینههای پرسنلی و عملیاتی را پیش از ارائه با متن صریح ماده ۱۴۸ قانون تطبیق دهید.
- در مواجهه با هرگونه برگ تشخیص غیرمنصفانه، بدون فوت وقت از مهلت ۳۰ روزه اعتراض ماده ۲۳۸ بهره ببرید.
اگر نیازمند بازبینی تخصصی پرونده مالیاتی، ساماندهی اسناد دفاتر قانونی یا حضور کارشناس در جلسات دادرسی اداره کل امور مالیاتی فارس هستید، مشاوران خبره ما آماده ارزیابی وضعیت مالیاتی سازمان شما هستند. با تکیه بر سالها تجربه مستقیم و پیادهسازی پروژههای گسترده در شیراز، مسیر آسودگی خاطر مالی بنگاه شما فراهم است. برای دریافت مشاوره اختصاصی اولیه و تحلیل ساختار مالیاتی، میتوانید با ویرا حساب عصر نوین در ارتباط باشید یا مستقیماً از طریق خط مستقیم ۰۹۱۷-۳۲۰۲۰۱۵ هماهنگی لازم را به عمل آورید. ساعات پاسخگویی دفتر مرکزی شیراز شنبه تا چهارشنبه از ساعت ۸:۰۰ تا ۱۷:۰۰ است.
فراموش نکنید که مهلت رسیدگی به اعتراضات ماده ۲۳۸ محدود به بازه ۳۰ روزه است؛ هر روز تاخیر در بررسی تخصصی پروندهها میتواند حق قانونی دفاع را برای همیشه از شرکت شما سلب کند.

نظرات خوانندگان
۰ نظر