در یک نگاه؛ خلاصهی کاربردی قرار تأمین مالیات
- مستند قانونی: ماده ۱۶۱ قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات بعدی (بهویژه اصلاحیه سال ۱۳۹۴).
- زمان صدور: مقطعی که بدهی هنوز قطعی نشده یا مراحل اجرایی وصول آن به پایان نرسیده است.
- شرط بنیادین: اثبات «بیم تفریط مال» با ارائه دلایل متقن از سوی ممیز کل یا رئیس امور مالیاتی نزد هیأت حل اختلاف.
- مرجع صادرکننده: صرفاً هیأت حل اختلاف مالیاتی؛ اداره امور مالیاتی رأساً صلاحیت صدور قرار ندارد.
- ضمانت اجرا: خروج مال مورد تأمین از تصرف بدون تودیع وثیقه معادل، علاوه بر پرداخت مالیات، مشمول مجازات حبس تعزیری درجه شش (۶ ماه تا ۲ سال) است.
- راهکار نجات: تودیع ضمانتنامه بانکی، معرفی مال غیرمنقول آزاد، یا دادخواهی فوری نزد هیأت ماده ۲۱۶ قانون مالیاتها جهت ابطال اقدامات.
کالبدشکافی حقوقی ماده ۱۶۱ قانون مالیاتهای مستقیم
برای درک صحیح ساختار قرار تأمین مالیات، بازخوانی دقیق اصل قانون گرهگشاست. قانونگذار در ماده ۱۶۱ ق.م.م سازوکاری مشابه «تأمین خواسته» یا «دستور موقت» در آیین دادرسی مدنی تدوین کرده است تا از حقوق خزانهداری عمومی حراست نماید. هدف مقنن این است که مودی فرصتطلب نتواند با اطاله دادرسی، طرح اعتراضهای صوری در هیأتهای بدوی و تجدیدنظر، داراییهای خود را به نام اشخاص وابسته انتقال دهد یا نقدینگی را از مرز خارج کند.
«در مواردی که مالیات مودی هنوز قطعی نشده یا مراحل اجرایی آن طی نشده است و بیم تفریط مال یا اموال از طرف مودی به قصد فرار از پرداخت مالیات میرود اداره امور مالیاتی باید با ارائه دلایل کافی از هیأت حل اختلاف مالیاتی قرار تأمین مالیات را بخواهد و در صورتی که هیأت صدور قرار را لازم تشخیص دهد ضمن تعیین مبلغ، قرار مقتضی صادر خواهد کرد. اداره امور مالیاتی مکلف است معادل همان مبلغ از اموال و وجوه مودی که نزد وی یا اشخاص ثالث باشد تأمین نماید…» (ماده ۱۶۱ قانون مالیاتهای مستقیم).
نکتهای که کمتر به آن اشاره میشود این است که دایره شمول این ماده بسیار گستردهتر از خود مودی است. در متن ماده بهصراحت از وجوه و اموال مودی نزد «اشخاص ثالث» یاد شده است. یعنی اگر شما طلبی از کارفرمایی دولتی، وجهی در حساب بانکی، یا کالایی در انبار گمرک داشته باشید، به محض وصول اخطاریه رسمی اداره امور مالیاتی، شخص ثالث حق تسلیم مال به شما را نخواهد داشت.
تفاوت ماهوی قرار تأمین مالیات با توقیف اجرایی اموال (ماده ۲۱۸)
بسیاری از حسابداران کمتجربه این دو فرایند را با یکدیگر اشتباه میگیرند و لایحههای دفاعیه اشتباهی تنظیم مینمایند. در جدول زیر تفاوتهای کلیدی این دو عنوان حقوقی را کالبدشکافی کردهایم:
| شاخص حقوقی | قرار تأمین مالیات (ماده ۱۶۱) | توقیف اجرایی اموال (ماده ۲۱۸) |
|---|---|---|
| وضعیت قطعی بودن مالیات | غیرقطعی یا در حال سپری کردن مراحل رسیدگی | کاملاً قطعی و غیرقابل تغییر در رویه عادی |
| مرجع تصمیمگیرنده | هیأت حل اختلاف مالیاتی مستقل | اجراییات اداره کل امور مالیاتی مستقیماً |
| هدف بنیادین | حفظ عین مال یا ارزش معادل آن در دسترس | فروش، مزایده و تصفیه بدهی قطعی دولت |
| امکان مزایده و فروش | مطلقاً ناممکن است تا زمان قطعیت | امکانپذیر طبق تشریفات آییننامه اجرایی |
| شرط اثبات | بیم تفریط و فرار مالیاتی همراه با قرائن | صرف عدم پرداخت مالیات قطعی در مهلت ابلاغ برگ اجرایی |
مفهوم حقوقی تفریط مال و بار اثبات ادعا
طبق ماده ۹۵۲ قانون مدنی، تفریط به معنای ترک عملی است که به موجب قرارداد یا عرف برای حفظ مال لازم بوده است. در عرصه مالیاتی، تفریط یعنی مودی عمداً اقداماتی انجام دهد که ارزش داراییهایش افت کند، اموال خود را زیر قیمت بفروشد، حسابهای فعال را مسدود نموده و حسابهای جدید بدون گردش مالیاتی باز کند، یا شرکت را به حالت نیمهتعطیل سوق دهد تا توان وصول مالیات از بین برود.
بار اثبات این موضوع بر عهده اداره امور مالیاتی است. سازمان نمیتواند صرفاً به دلیل بالا بودن مبلغ برگ تشخیص، ادعا کند که مودی قصد فرار دارد. باید مستنداتی نظیر صدور فاکتورهای صوری، انحلال غیرعادی، واگذاری صوری داراییها به افراد تحت تکفل، یا تلاش برای انتقال سرمایه به خارج از کشور ارائه شود.
راهنمای عملی گامبهگام؛ فرایند گردش کار و دفاع در برابر قرار تأمین مالیات
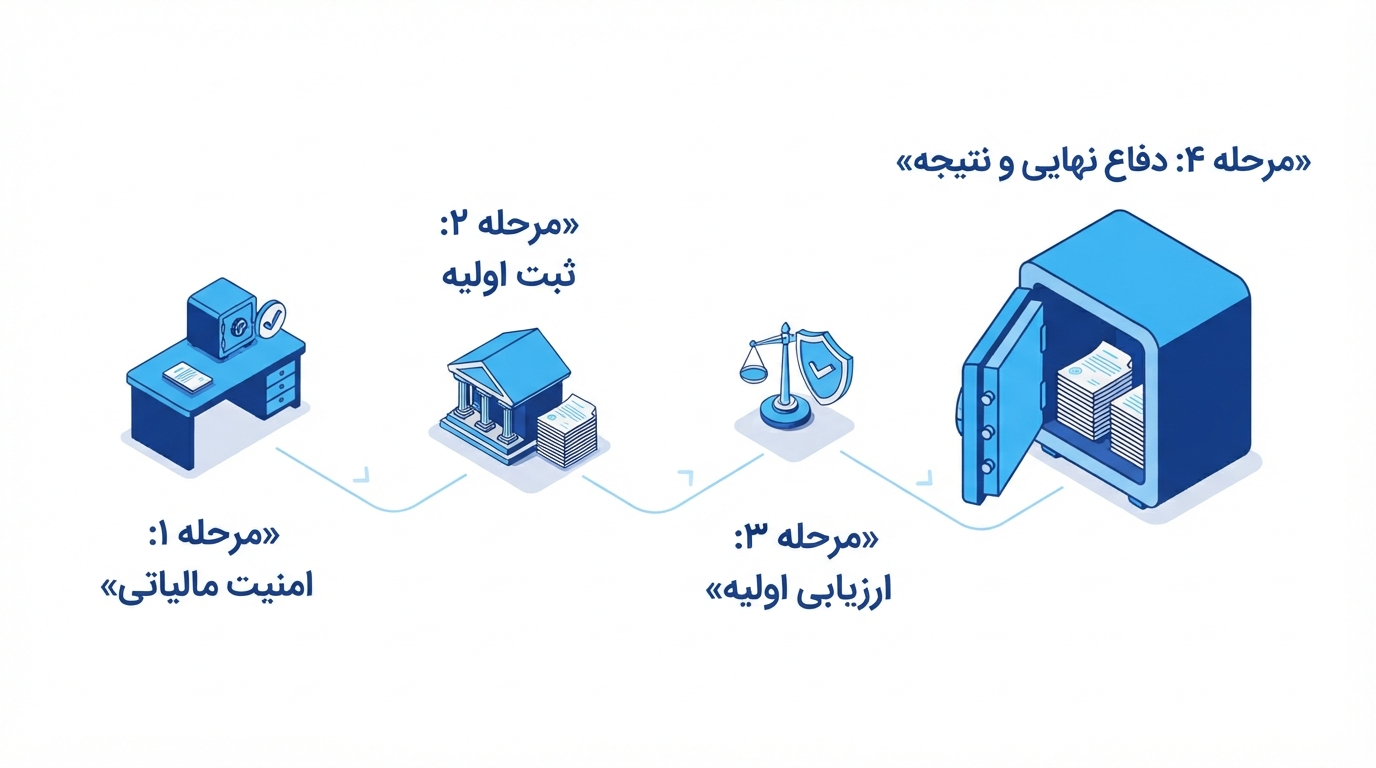
هنگامی که پروندهای به سمت صدور قرار تأمین مالیات حرکت میکند، مراحلی مشخص طی میشود که شناخت آنها به شما امکان دفاع بهموقع را میدهد. در این بخش، گردش کار قانونی را از زاویه ماموران مالیاتی و سپس واکنش مودی تدوین کردهایم:
- تنظیم گزارش توجیهی توسط اداره امور مالیاتی: رئیس گروه حسابرسی یا رئیس امور مالیاتی پس از صدور برگ تشخیص، مستندات نشاندهنده ریسک فرار مودی را جمعآوری کرده و دادخواست صدور قرار را به دبیرخانه هیأت حل اختلاف مالیاتی ارسال میکند.
- بررسی در هیأت حل اختلاف مالیاتی: هیأت با حضور قاضی، نماینده سازمان و نماینده تشکلها (مثلاً اتاق بازرگانی یا جامعه حسابداران رسمی) تشکیل جلسه میدهد. اعضا دلایل بیم تفریط را سنجیده و در صورت کفایت ادله، مبلغ مشخصی را تعیین و قرار را انشا میکنند.
- ابلاغ اخطاریه تأمین به مودی و اشخاص ثالث: برگه قرار همراه با اخطاریه اجرایی به بانکهای عامل، مشتریان بدهکار مودی، ثبت اسناد و املاک و خود مودی ابلاغ میشود.
- مسدودی حسابها و نشاندار کردن پلاکهای ثبتی: اموال به میزان مبلغ مصرح در رأی توقیف فیزیکی یا توقیف سندی میشوند. برداشت وجه یا نقل و انتقال ملک و خودرو مسدود میگردد.
- اقدام اورژانسی مودی برای بازگشایی: مودی موظف است ظرف مهلت قانونی با ارائه لایحه اعتراضی یا معرفی وثایق نقدشونده، جلوی خفگی اقتصادی فعالیت روزمره را بگیرد.
اشتباهات رایج مدیران و خطرات کیفری درجه شش
برخورد با مسائل مالیاتی نباید سرسری گرفته شود. در جریان صدور قرار تأمین مالیات، برخی تصمیمات عجولانه مدیران نه تنها پرونده مالیاتی را سبک نمیکند، بلکه پای نهادهای قضایی و دادستانی را به میان میآورد. پنج اشتباه مرگبار در این زمینه شامل موارد زیر است:
- تخلیه پنهانی حسابهای بانکی مسدودشده با ترفندهای بانکی: اگر با همکاری شعبه یا خطای سیستمی، وجهی را که اخطاریه تأمین آن صادر شده خارج کنید، هم شما و هم رئیس شعبه بانک مشمول پیگرد کیفری قرار میگیرید.
- فروش وکالتی یا انتقال دستی خودروها و ماشینآلات توقیفشده: فروش مالی که قرار تأمین روی پلاک آن نشسته است، مصداق بارز فرار از دین و خیانت در امانت مالیاتی تلقی میشود.
- دستور به مشتریان برای تسویه حساب با کارتهای اقوام: سوق دادن طلبهای تجاری به سمت حسابهای متفرقه اشخاص ثالث، شواهد جرم تفریط را در هیأت تجدیدنظر علیه شما قطعی میکند.
- سکوت و اعتراض نکردن به قرار تا زمان صدور برگ قطعی: اگر نسبت به قرار هیأت حل اختلاف در موعد مقرر دادخواهی نکنید، اموال تا پایان پروسههای طولانی دادرسی قفل باقی میماند.
- بیتوجهی به مستثنیات دین: سازمان مالیاتی حق ندارد ابزار کار ضروری، خط تولید اصلی غیرقابل تفکیک، یا یگانه سرپناه مسکونی در شأن را در صورتی که جزو مستثنیات دین باشد، به شیوهای مسدود کند که کلاً معیشت و بقای واحد متوقف شود.
به اذعان بسیاری از وکلای مالیاتی، خطرناکترین بخش ماده ۱۶۱ اصلاحی ۱۳۹۴، تصریح بر حبس تعزیری درجه شش است. این مجازات یعنی ۶ ماه تا ۲ سال حبس که حتی در صورت پرداخت کل مبلغ مالیات پس از محکومیت کیفری، سوءپیشینه آن برای اعضای هیأت مدیره باقی خواهد ماند.
مطالعات موردی؛ درسهایی از دادرسیهای واقعی در شیراز
مطالعه موردی اول: رفع انسداد حساب ۲۸ میلیارد ریالی در شهرک صنعتی بزرگ شیراز
در بهمنماه ۱۴۰۳، یک شرکت تولیدکننده قطعات فلزی مستقر در شهرک صنعتی بزرگ شیراز با اخطار غیرمنتظره توقیف حسابهای بانکی خود به مبلغ ۲۸٬۰۰۰٬۰۰۰٬۰۰۰ ریال (دو میلیارد و هشتصد میلیون تومان) مواجه شد. برگ تشخیص مالیات عملکرد شرکت دو هفته قبل ابلاغ شده بود و مودی در فرجه قانونی ۳۰ روزه اعتراض قرار داشت. ممیز مالیاتی به دلیل تغییر ناگهانی آدرس ثبتی کارخانه، تقاضای قرار تأمین کرده و هیأت نیز بدون استماع دفاعیات شرکت، قرار را صادر نموده بود.
اقدام تیم وکلای مالیاتی ما در شیراز بر دو محور استوار شد: نخست اثبات اینکه جابهجایی کارخانه ناشی از توسعه خط تولید در همان شهرک صنعتی بوده و کدرهگیری رسمی شرکت شهرکهای صنعتی فارس مؤید عدم فرار از محل است. دوم، معرفی یک سوله ذخیره بدون بار مالی بهعنوان وثیقه ملکی جایگزین. نتیجه چه شد؟ ظرف ۴۸ ساعت کاری، هیأت حل اختلاف تشکیل جلسه فوقالعاده داد، قرار مسدودی حسابهای بانکی باطل شد و عملیات پرداخت حقوق پایان سال پرسنل کارخانه بدون توقف انجام پذیرفت.
مطالعه موردی دوم: ابطال تأمین به دلیل فقدان ادله بیم تفریط برای شرکت بازرگانی فارس
یک شرکت واردکننده قطعات یدکی در استان فارس به دنبال حسابرسی ماده ۱۶۹ با برآورد مالیاتی سنگین مواجه شد. اداره کل امور مالیاتی استان فارس با این ادعا که مودی حجم فروش نقدی بدون فاکتور داشته، تقاضای قرار تأمین مالیات روی مطالبات ارزی شرکت از یکی از پتروشیمیهای جنوب کشور نمود. مبلغ تأمین صادره ۴۵٬۰۰۰٬۰۰۰٬۰۰۰ ریال (چهار میلیارد و پانصد میلیون تومان) بود.
در لایحه دفاعیه ارائهشده به هیأت موضوع ماده ۲۱۶ قانون مالیاتها، اثبات کردیم که کلیه مبادلات در سامانه مودیان و کارپوشه اظهار شده و عدم شناسایی فاکتورها ناشی از تعلل طرف دوم معامله بوده است. از طرفی نشان دادیم ارزش داراییهای مشهود ثبتشده در دفاتر قانونی شرکت سه برابر مبلغ مورد ادعای سازمان است؛ بنابراین فرضیه «بیم تفریط» سالبه به انتفای موضوع بود. هیأت با پذیرش ادله، قرار اولیه را کانلمیکن اعلام کرد و مودی بدون پرداخت وجهالضمان، مطالبات خود را وصول نمود.
چارچوب ۵ مرحلهای شرکت ویرا حساب عصر نوین برای مواجهه با قرار تأمین
اگر امروز با ابلاغیه مسدودی یا نامه توقیف دارایی به استناد ماده ۱۶۱ مواجه شدید، دستپاچه نشوید. تیم کارشناسان ارشد ما مدلی ۵ مرحلهای را تدوین کردهاند که با اجرای منظم آن، ریسک توقف عملیات به صفر میرسد:
- مرحله اول: ارزیابی منشأ برگ تشخیص و ابلاغ: بررسی کنید که آیا برگ تشخیص بهدرستی و مطابق ماده ۲۰۳ ابلاغ شده است؟ آیا مودی در مهلت ۳۰ روزه اعتراض قرار دارد یا خیر؟
- مرحله دوم: درخواست رونوشت ادله بیم تفریط: با مراجعه سریع به اداره مالیاتی مربوطه، کپی مدارکی را که ممیز برای اثبات قصد فرار به هیأت داده است، مطالبه کنید. در بسیاری از پروندهها، ممیز هیچ سندی به جز گزارش کلی ندارد.
- مرحله سوم: ارائه دادخواست فوری اعتراض به استناد ماده ۲۱۶ ق.م.م: ماده ۲۱۶ مرجع دادرسی سریع برای شکایات نسبت به اقدامات اجرایی قبل از قطعیت است. این لایحه باید فوری به هیأت صالح ارسال گردد.
- مرحله چهارم: پیشنهاد وثیقه جایگزین سهلالوصول: به منظور تسهیل در آزادسازی حسابهای جاری تجاری، فوراً تودیع یک سند ملکی شهری یا ضمانتنامه بانکی را به عنوان سپرده تضمینی مطرح نمایید.
- مرحله پنجم: ورود به دادرسی ماهوی بدهی: همزمان با مدیریت بحران توقیف، لایحه دفاعیه مالیاتی اصلی برگ تشخیص را تنظیم کنید تا اصل مبلغ ادعایی در هیأت بدوی به نرخ واقعی کاهش یابد.
کدام اموال در قرار تأمین مالیات قابل بازداشت هستند؟
سازمان امور مالیاتی مجاز نیست هر چیزی را به دلخواه خود توقیف کند. محدودیتهای قانونی سختگیرانهای برای حفظ چرخه اشتغال و حقوق اشخاص ثالث وضع شده است. جدول زیر وضعیت اموال مختلف را مشخص میسازد:
| نوع دارایی | قابلیت توقیف با قرار تأمین | تبصره و الزامات قانونی |
|---|---|---|
| موجودی حسابهای جاری شرکتی | بله، تا سقف مبلغ قرار | وجوه مازاد بر مبلغ مندرج در رأی باید فوراً آزاد باشد. |
| املاک و اراضی ملکی | بله (توقیف ثبتی پلاک) | صرفاً مانع معامله است؛ استفاده از ملک ممنوع نمیشود. |
| مطالبات از اشخاص ثالث و کارفرمایان | بله (پس از ابلاغ اخطار) | شخص ثالث مکلف به نگهداری وجه تا تعیین تکلیف است. |
| ماشینآلات حیاتی خط تولید | با محدودیت بالا | توقیف نباید منجر به تعطیلی تولید و بیکاری کارگران شود. |
| حسابهای سپرده سرمایهگذاری بلندمدت | بله | سود سپرده نیز ممکن است در محدوده تأمین لحاظ گردد. |
سوالات متداول درباره قرار تأمین مالیات
آیا اداره مالیات میتواند بدون رأی هیأت حل اختلاف قرار تأمین مالیات صادر کند؟
خیر. مطابق متن صریح ماده ۱۶۱ قانون مالیاتهای مستقیم، ممیز یا اداره امور مالیاتی صرفاً نقش متقاضی را دارد و صدور این قرار در صلاحیت انحصاری هیأت حل اختلاف مالیاتی است. هرگونه توقیف پیش از قطعیت بدون حکم هیأت، باطل و تخلف اداری فاحش محسوب میشود.
اگر شخص ثالث پول توقیفشده را به مودی بدهد چه عواقبی دارد؟
طبق بخش پایانی ماده ۱۶۱، اگر شخص ثالث پس از ابلاغ اخطار کتبی، مال یا وجه را به مودی بازگرداند، علاوه بر اینکه خودش متضامناً مسئول پرداخت بدهی مالیاتی خواهد بود، به مجازات حبس تعزیری درجه شش (شش ماه تا دو سال) نیز محکوم میشود.
چگونه میتوان حساب بانکی مسدودشده ناشی از قرار تأمین مالیات را فوراً باز کرد؟
سریعترین روش، تودیع ضمانتنامه بانکی معادل مبلغ مندرج در قرار یا معرفی ملک معتبر آزاد به عنوان وثیقه جایگزین است. همچنین مودی میتواند با طرح شکایت فوری بر مبنای ماده ۲۱۶، ابطال عملیات را به دلیل فقدان ادله بیم تفریط درخواست نماید.
آیا به مالیات ارزش افزوده هم قرار تأمین تعلق میگیرد؟
بله. به استناد ماده قانون مالیات بر ارزش افزوده و احکام کلی آیین دادرسی مالیاتی، مقررات ماده ۱۶۱ در خصوص مالیات و عوارض ارزش افزوده نیز در شرایطی که خطر پنهانسازی درآمد و عدم واریز عوارض وصولشده محرز باشد، به مرحله اجرا گذاشته میشود.
مهلت اعتراض مودی به رأی هیأت صادرکننده قرار تأمین چقدر است؟
اگرچه قرار تأمین ماهیت فوری دارد، اما مودی حق دارد به دلیل غیرقانونی بودن اقدامات اجرایی یا عدم تحقق شرایط شکلی، هر زمان که اخطاریه به وی ابلاغ شد بر اساس ماده ۲۱۶ قانون مالیاتها به هیأت تجدیدنظر یا مراجع عالی دادرسی مالیاتی شکایت ببرد.
محدودیتها و آنچه باید بدانید
توجه داشته باشید که نکات ارائهشده در این راهنما بر اساس آخرین اصلاحات قانون مالیاتهای مستقیم و رویه قضایی جاری در هیأتهای دادرسی تا سال ۱۴۰۵ تدوین شده است. هر پرونده مالیاتی ویژگیهای منحصربهفردی دارد؛ برای نمونه، تعهدات پیمانکاری نزد کارفرمایان دولتی، تابع احکام خاص تبصرههای ماده ۱۶۹ و آییننامههای حفظ اسناد مناقصات است. این مقاله جایگزین مطالعه تخصصی برگ تشخیص، مستندات دفاتر تجاری و گردش پوز بانکی توسط مشاوران حقوقی نخواهد بود.
قدم بعدی شما؛ حفظ امنیت داراییها با مشاوره تخصصی
اگر اخطاریه ماده ۱۶۱ برای شما ارسال شده یا خطر مسدودی حسابهای شرکتی، زنجیره تأمین و پرداخت حقوق پرسنل شما را تهدید میکند، اتلاف وقت مساوی با از دست رفتن جریان نقدینگی است. سه گام اساسی را فراموش نکنید:
- پرونده را فوراً به یک مشاور حقوقی-مالیاتی نشان دهید تا صحت شکلی درخواست ممیز بررسی شود.
- از هرگونه جابهجایی حساب بدون وثیقه جایگزین جداً خودداری کنید تا مشمول حبس تعزیری درجه شش نشوید.
- با تهیه ضمانتنامه بانکی یا سند ملکی، حسابهای عملیاتی شرکت را به حالت عادی بازگردانید.
تیم حسابداران رسمی و وکلای مالیاتی شرکت حسابداری و حسابرسی ویرا حساب عصر نوین در شیراز با تسلط کامل بر رویههای اداری و هیأتهای استان فارس آمادهاند پرونده شما را ارزیابی نمایند. برای دریافت مشاوره مالیاتی در شیراز، هماهنگی جلسات دفاعیه یا بررسی خدمات برونسپاری امور مالی و حسابرسی شرکتها، با شماره تلفن مستقیم ۰۹۱۷-۳۲۰۲۰۱۵ تماس بگیرید. دفتر ما در ساعات اداری پاسخگوی پروندههای اضطراری شماست.
هشدار زمانی: مهلت رسیدگی به قرارهای اضطراری در هیأتهای دادرسی کوتاه است؛ تأخیر حتی چند روزه میتواند مسدودی اعتبارات بانکی شما را ماهها تمدید کند.

نظرات خوانندگان
۰ نظر