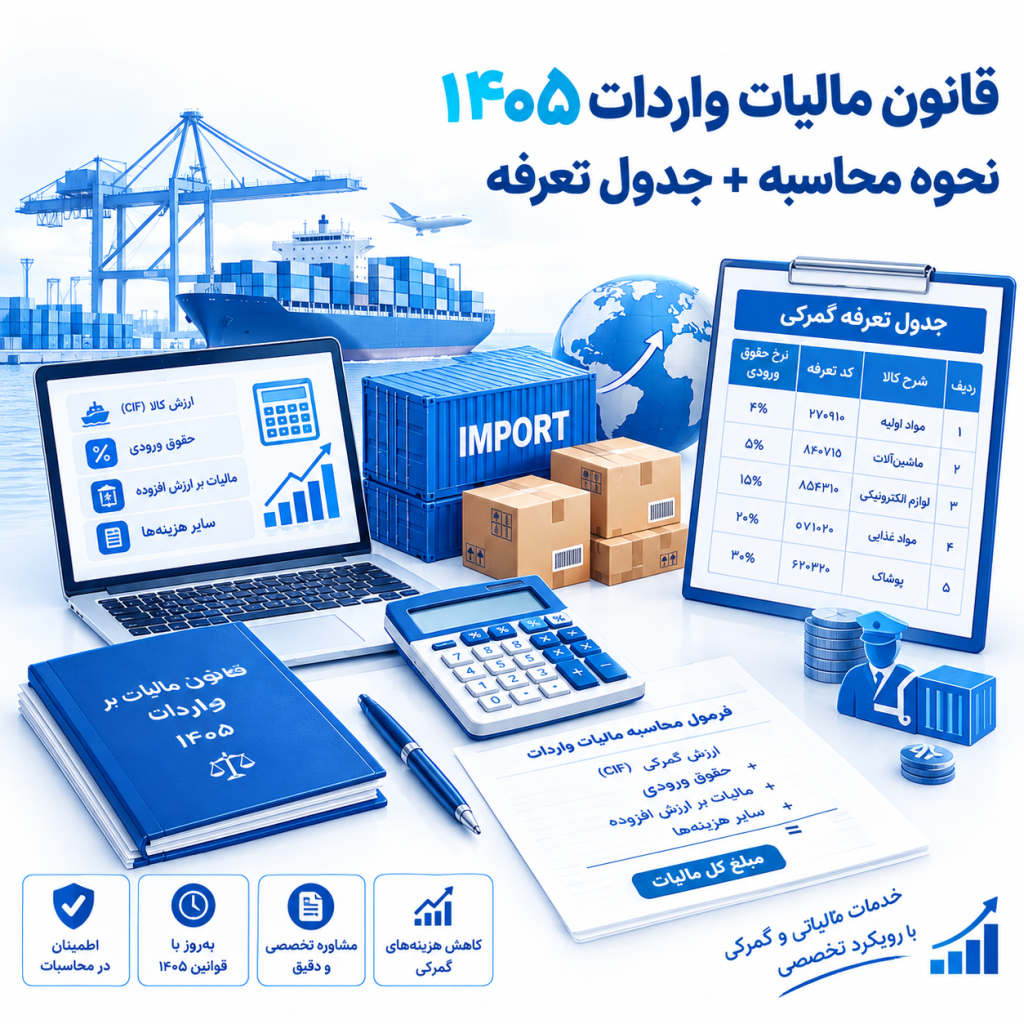
کالبدشکافی ساختار قانون مالیات واردات در نظام مالی ایران
نظام مالیاتی در بخش تجارت خارجی بر پایه زنجیرهای از قوانین بههمپیوسته شکل گرفته است. هنگام ورود کالا به قلمرو گمرکی، بازرگان با تکالیف متعددی روبهرو میشود که هر یک ریشه در قوانین متفاوتی دارند. بر اساس قانون امور گمرکی مصوب ۱۳۹۰، دریافت وجوه از کالاهای وارده تحت عنوان «حقوق ورودی» سازماندهی میشود. حقوق ورودی شامل دو بخش تفکیکپذیر است: بخش اول، حقوق گمرکی است که معادل ۴ درصد ارزش کالا برای کالاهای استاندارد تعیین گردیده و جنبه مالیات ثابت دارد. بخش دوم، سود بازرگانی است که جنبه حمایتی و تنظیمی برای تولید داخلی دارد و میزان آن وابسته به نوع، کاربرد و توان ساخت داخل تغییر مییابد.
از سوی دیگر، بر اساس ماده ۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، گمرک مجری وصول مالیات و عوارض کالاهای وارداتی به نیابت از سازمان امور مالیاتی کشور است. در این فرآیند، مالیات بر ارزش افزوده نهتنها بر قیمت پایه خرید، بلکه بر مجموع بهای خرید، حمل بینالمللی، بیمه و حقوق ورودی اعمال میشود. این رویکرد مالیاتی تضمین میکند که بهای کالا پس از ورود به بازار مصرف، همتراز با نرخهای رایج بازار داخلی مالیاتستانی شود.
علاوه بر این موارد، بند (م) تبصره ۶ قوانین بودجه سالانه و دستورالعملهای اجرایی سازمان امور مالیاتی، دریافت ۴ درصد مالیات علیالحساب واردات را به عنوان پیشپرداخت مالیات بر درآمد پیشبینی کردهاند. به این ارقام، عوارض جانبی نظیر عوارض یک درصدی جمعیت هلال احمر، عوارض پسماند برای برخی قطعات و عوارض ریالی خودروهای خاص نیز افزوده خواهد شد. شناخت ماهیت هر یک از این سرفصلها برای حسابداری صحیح و تفکیک هزینه قطعی از سرفصلهای بستانکاری در دفاتر شرکت ضروری است.
راهنمای عملی محاسبه مالیات واردات کالا به همراه فرمولهای کاربردی
برای استخراج بهای تمامشده کالای وارداتی و پیشبینی وجوه نقد مورد نیاز جهت ترخیص، حسابدار یا مدیر بازرگانی باید محاسبات را طبق رویه ۵ مرحلهای استاندارد اداره گمرک انجام دهد. پایبندی به این ترتیب، خطا در پیشنویس اظهارنامه را به صفر میرساند.
- گام اول: تعیین ارزش گمرکی کالا (CIF):
ابتدا بهای فاکتور خرید کالا (FOB) را با کرایه حمل خارجی تا اولین مرز گمرکی ورودی و مبلغ حق بیمه تجاری جمع کنید. سپس مجموع این مبالغ ارزی را در نرخ رسمی تسعیر ارز گمرکی (سامانه مبادله ETS در زمان اظهار) ضرب کنید تا ارزش ریالی سیف حاصل شود. - گام دوم: محاسبه حقوق ورودی:
حقوق گمرکی را با نرخ مصوب (معمولاً ۴ درصد) و سود بازرگانی را با ضریب مندرج در کتاب مقررات صادرات و واردات سال جاری محاسبه کنید:حقوق ورودی = ارزش ریالی گمرکی × (درصد حقوق گمرکی + درصد سود بازرگانی) - گام سوم: احتساب عوارض هلال احمر:
بر پایه قانون بودجه، معادل یک درصد از مبالغ وصولی حقوق ورودی، تحت عنوان سهم جمعیت هلال احمر ثبت و کسر میشود:عوارض هلال احمر = حقوق ورودی × ۱٪ - گام چهارم: محاسبه مالیات بر ارزش افزوده و عوارض:
نرخ عمومی مالیات ارزش افزوده در سال ۱۴۰۵ معادل ۱۰ درصد است. مبنای احتساب این رقم بر خلاف تصور عامه، تنها ارزش اولیه کالا نیست؛ بلکه مجموع ارزش گمرکی و کل حقوق ورودی را در بر میگیرد:مالیات بر ارزش افزوده واردات = (ارزش گمرکی کالا + حقوق ورودی) × ۱۰٪ - گام پنجم: تعیین مالیات علیالحساب ۴ درصد (در صورت مشمولیت):
برای اشخاص و شرکتهای فاقد کارت تولیدی یا گواهی خوشحسابی، ۴ درصد مالیات علیالحساب بر مجموع ارزش ریالی کالا و حقوق ورودی اعمال میشود:مالیات علیالحساب = (ارزش گمرکی کالا + حقوق ورودی) × ۴٪
درک درست این فرمولها نشان میدهد که چگونه یک افزایش کوچک در نرخ سود بازرگانی بهطور زنجیرهای پایه ارزش افزوده و در نهایت بار پرداخت نقدینگی در پایانه گمرک را تغییر میدهد. تسلط بر مقالات تخصصی مالیاتی میتواند بینش لازم جهت جلوگیری از بلوکه شدن نقدینگی در مبادی ترخیص را ایجاد کند.

اشتباهات پرهزینه در محاسبه قانون مالیات واردات و عواقب گمرکی
رایجترین پرسشی که فعالان تجاری در شیراز از ما مطرح میکنند این است که چرا با وجود پیشبینی دقیق هزینهها بر پایه پروفرما، در لحظه دریافت برگ سبز با کسری حساب و بدهی قطعی مواجه میشوند. این چالش از اشتباهات محاسباتی و اداری خاصی سرچشمه میگیرد:
- استفاده از نرخ تسعیر ارز اشتباه:
محاسبه مبالغ ریالی با نرخ ارز آزاد بازار به جای نرخ اعلامی هفتگی در سامانه بانک مرکزی (ETS)، پایههای ثبت کوتاژ را مخدوش کرده و برنامهریزی بودجه را تا ۳۰ درصد به انحراف میکشاند. - اشتباه در تعیین کد تعرفه (HS Code):
انتخاب کد مشابه با سود بازرگانی کمتر، علاوه بر توقیف محموله، مشمول ماده ۱۰۸ قانون امور گمرکی خواهد شد. جریمه این تخلف معادل ۵۰ تا ۳۰۰ درصد تفاوت وجوه گمرکی پرداختنشده به ارزش گمرک است. - عدم دریافت گواهی خوشحسابی مالیاتی:
واردکنندگانی که پرونده عملکرد سال قبل خود را تسلیم کرده اما برگه قطعی یا مفاصاحساب نگرفتهاند، مجبور به پرداخت ۴ درصد نقدینگی مازاد تحت عنوان مالیات علیالحساب میشوند؛ در حالی که تسویه آن در سازمان امور مالیاتی گاه ماهها زمان میبرد. - عدم ثبت هزینههای حمل داخلی در فاکتورهای CFR:
اگر تفکیک درستی میان هزینههای باربری خارجی و ترانزیت داخلی صورت نگیرد، گمرک کل مبلغ حمل را مشمول مالیات ورودی دانسته و بر پایه ارزش افزوده از آن مالیات مضاعف مطالبه میکند. - نادیده گرفتن اعتبار ارزش افزوده کالاهای خاص:
طبق تبصره ۴ ماده ۱۷ قانون مالیات بر ارزش افزوده، مبالغ ارزش افزوده پرداختی بابت کالاهایی مانند دخانیات صرفاً در زنجیره ترخیص و توزیع قابل استرداد است و در صورت عدم مهارت حسابدار، کل وجه به هزینه دوره منظور شده و دارایی شرکت مستهلک میگردد.
جلوگیری از این خطاهای پرهزینه مستلزم بازبینی اسناد حمل و انطباق مستمر با بخشنامههای جدید دفتر واردات گمرک ایران است. برای شرکتهای فعال، استفاده از سامانههای اتوماسیون مالی به همراه خدمات مشاوره تخصصی با مشاوران ما در شیراز راهکاری مطمئن جهت حفظ سلامت مالی پروندههای ترخیص خواهد بود.
مطالعه موردی: تحلیل عددی ترخیص دو محموله تجاری و تولیدی در گمرک فارس
برای لمس واقعیتهای اجرایی قانون مالیات واردات در سال ۱۴۰۵، روند ورود و ترخیص دو پرونده حقوقی که اخیراً در گمرکات استان بررسی شدهاند را بررسی میکنیم.
سناریوی اول: ترخیص قطعات صنعتی توسط شرکت تولیدی در شهرک صنعتی بزرگ شیراز
یک شرکت تولیدی اقدام به خرید تجهیزات برق صنعتی با ارزش فاکتور ۲۰٬۰۰۰ دلار نمود. با احتساب ۲٬۰۰۰ دلار کرایه حمل دریایی و ۱٬۰۰۰ دلار بیمهنامه، ارزش نهایی CIF به مبلغ ۲۳٬۰۰۰ دلار رسید. با فرض نرخ رسمی تسعیر ارز معادل ۶۰۰٬۰۰۰ ریال به ازای هر دلار، ارزش گمرکی ریالی محموله برابر با ۱۳٬۸۰۰٬۰۰۰٬۰۰۰ ریال (یک میلیارد و سیصد و هشتاد میلیون تومان) شد. با توجه به کد تعرفه، سود بازرگانی کالا ۱۱ درصد و حقوق گمرکی ۴ درصد بود (مجموع حقوق ورودی ۱۵ درصد).
محاسبات نهایی ترخیص به شرح زیر استخراج گردید:
- ارزش گمرکی کالا: ۱۳٬۸۰۰٬۰۰۰٬۰۰۰ ریال (یک میلیارد و ۳۸۰ میلیون تومان)
- حقوق ورودی کالا (۱۵٪): ۲٬۰۷۰٬۰۰۰٬۰۰۰ ریال (۲۰۷ میلیون تومان)
- عوارض هلال احمر (۱٪ حقوق ورودی): ۲۰٬۷۰۰٬۰۰۰ ریال (دو میلیون و هفتاد هزار تومان)
- مأخذ ارزش افزوده (ارزش گمرکی + حقوق ورودی): ۱۵٬۸۷۰٬۰۰۰٬۰۰۰ ریال
- مالیات بر ارزش افزوده (۱۰٪): ۱٬۵۸۷٬۰۰۰٬۰۰۰ ریال (۱۵۸ میلیون و ۷۰۰ هزار تومان)
- مالیات علیالحساب ۴٪: به دلیل دارا بودن پروانه بهرهبرداری و شناسه فعال تولیدی، مبلغ صفر ریال تعیین گردید.
- مجموع کل واریزی گمرک: ۳٬۶۷۷٬۷۰۰٬۰۰۰ ریال (معادل ۳۶۷ میلیون و ۷۷۰ هزار تومان).
سناریوی دوم: واردات ابزارآلات برقی توسط بازرگان حقیقی فاقد گواهی مالیاتی
همان محموله فرضی اگر توسط شخص دارای کارت بازرگانی عمومی بدون شناسه تولید و کارنامه خوشحسابی اظهار میشد، مشمول ۴ درصد مالیات علیالحساب به مبلغ ۶۳۴٬۸۰۰٬۰۰۰ ریال (۶۳ میلیون و ۴۸۰ هزار تومان) میگردید. این امر بار تامین نقدینگی ترخیص را به بیش از ۴۳۱ میلیون تومان افزایش میداد و تا انتهای رسیدگی عملکرد سال بعد در حسابهای سازمان امور مالیاتی بلوکه میماند.
قانون مالیات واردات خودرو و جدول تغییرات تعرفه سال ۱۴۰۵
مالیات و عوارض وسایل نقلیه وارده بر اساس حجم موتور، منبع تغذیه (بنزینی، دیزلی، هیبریدی، برقی) و معیارهای زیستمحیطی ارزیابی میشود. واردات خودروهای کارکرده و صفرکیلومتر تابع جدول طبقهبندی هیئت وزیران است که دامنه حقوق ورودی را بین ۱۵ تا ۱۷۵ درصد نوسان میدهد.
طبق آییننامههای جاری، خودروهای تمام الکتریکی از معافیتهای ترجیحی برخوردار بوده و نرخ حقوق ورودی آنها در پایینترین رده (کمتر از ۱۵ درصد) تنظیم شده است؛ در حالی که برای خودروهای بنزینی پرحجم بالاتر از ۲۵۰۰ سیسی، مجموع سود بازرگانی و حقوق ورودی سدی تعرفهای بالای ۱۳۵ درصد میسازد. مضاف بر حقوق ورودی، خودروهای وارداتی مشمول عوارض نوسازی ناوگان، مالیات موضوع ماده ۳۰ قانون ارزش افزوده به نرخ ۱۰ درصد و عوارض شمارهگذاری پلیس راهور خواهند بود.
جداول مقایسهای طبقهبندی نرخهای واردات و ماتریس معافیتها
جهت تسهیل تصمیمگیری، دو جدول تحلیلی زیر ساختار تعرفهای خودروها و گروههای کالایی مشمول معافیت کامل را نمایش میدهند:
جدول شماره ۱: دامنه حقوق ورودی و سود بازرگانی واردات خودروهای بنزینی و هیبریدی
| نوع موتور و قوای محرکه | ردهبندی حجم سیلندر (سیسی) | میانگین حقوق ورودی و سود بازرگانی | عوارض زیستمحیطی مازاد |
|---|---|---|---|
| بنزینی استاندارد | کمتر از ۱۰۰۰ سیسی | ۲۰ درصد | پایه (فاقد جریمه) |
| بنزینی توربو / تنفس طبیعی | ۱۰۰۱ تا ۱۵۰۰ سیسی | ۷۰ درصد | کمینه استاندارد |
| بنزینی شهری | ۱۵۰۱ تا ۲۰۰۰ سیسی | ۹۵ درصد | متوسط مصرف |
| بنزینی نیمهسنگین سواری | ۲۰۰۱ تا ۲۵۰۰ سیسی | ۱۳۵ درصد | مشمول عوارض آلایندگی |
| بنزینی لوکس و توانبالا | بالای ۲۵۰۰ سیسی | ۱۶۵ تا ۱۷۵ درصد | حداکثر رده آلایندگی |
| هیبریدی ساده و پلاگین | زیر ۱۵۰۰ سیسی | ۱۵ درصد | معاف از عوارض محیطزیست |
| هیبریدی توانبالا | ۱۵۰۱ تا ۲۵۰۰ سیسی | ۴۰ تا ۷۵ درصد | تخفیف ویژه رده سبز |
جدول شماره ۲: ماتریس ارزیابی معافیتها طبق ماده ۹ قانون مالیات بر ارزش افزوده و امور گمرکی
| گروه کالایی یا شخصیت واردکننده | مستند قانونی معافیت | سهم معافیت از ارزش افزوده | معافیت از سود بازرگانی |
|---|---|---|---|
| دانههای روغنی، گندم، برنج و حبوبات | بند (الف) ماده ۹ قانون ارزش افزوده | معافیت کامل (۱۰۰٪) | تخفیف حداکثری تعرفهای |
| دارو، واکسن و لوازم مصرفی پزشکی | بند (الف) ماده ۹ قانون ارزش افزوده | معافیت کامل (۱۰۰٪) | تعرفه پایه ۱ درصد |
| شمش استاندارد طلا و فلزات گرانبها | اصلاحیه ماده ۹ قانون ارزش افزوده | معافیت قطعی | معاف از سود بازرگانی |
| کاغذ تحریر، خمیر کاغذ و مواد چاپ کتاب | ماده ۹ قانون ارزش افزوده | معافیت کامل | تعرفه ترجیحی |
| ماشینآلات خط تولید شرکتهای تولیدی | ماده ۱۱۹ قانون امور گمرکی | مشمول تقسیط یا چک ضمانت | امکان اخذ معافیت با تایید صمت |
| شرکتهای دانشبنیان مورد تایید | قانون حمایت از شرکتهای دانشبنیان | تابع ماهیت کالای ورودی | معافیت طبق مجوز معاونت علمی |
نحوه اعمال اعتبار و استرداد مالیات بر ارزش افزوده گمرکی در سامانه مودیان
یکی از چالشهای بنیادین حسابداران پس از تسویه فاکتورهای ترخیص کالا، نحوه انتقال مبالغ ارزش افزوده پرداختشده در مبادی ورودی به کارپوشه اختصاصی است. هنگامی که محمولهای به صورت قطعی ترخیص میگردد، اطلاعات کوتاژ صادره از سامانه گمرک به صورت برخط به پایگاه جامع اطلاعات مالیاتی منتقل میشود. مالیات بر ارزش افزوده ۱۰ درصدی واریز شده در گمرک، به عنوان اعتبار مالیاتی قطعی مودی تلقی شده و در سامانه مودیان ثبت میگردد.
در پایان هر فصل، حسابدار شرکت هنگام تنظیم گزارش دورهای ارزش افزوده، مبالغ پرداختی گمرک را در ستون خریدهای دوره منعکس میکند. اگر مجموع مبالغ اعتبار واردات از مالیات فروش کالا بیشتر باشد، شرکت مجاز است تقاضای استرداد وجه نقد نماید یا این بستانکاری را به دورههای مالیاتی بعدی انتقال دهد. آگاهی از الزامات سامانه مودیان در این زمینه حیاتی است و پیگیری دورههای تخصصی در بخش دورههای آموزشی حسابداری و مالیاتی مسیر مطمئنی برای اجرای دقیق این سازوکارها خواهد بود.
سوالات متداول مودیان درباره قانون مالیات واردات
نرخ مالیات بر ارزش افزوده کالاهای وارداتی در سال ۱۴۰۵ چند درصد است؟
نرخ استاندارد مالیات بر ارزش افزوده برای اقلام ورودی ۱۰ درصد است که بر پایه تجمیعی ارزش گمرکی (CIF) بعلاوه مجموع حقوق گمرکی و سود بازرگانی محاسبه میگردد؛ مگر اینکه کالا صراحتاً در فهرست ماده ۹ قانون معاف اعلام شده باشد.
چه مدارکی برای معافیت شرکتهای تولیدی از مالیات علیالحساب ۴ درصد الزامی است؟
ارائه پروانه بهرهبرداری معتبر صنعتی از وزارت صمت، ثبت نام کامل در پایگاه جامع سازمان امور مالیاتی و ثبت اظهارنامههای مالیاتی عملکرد دو سال گذشته بدون بدهی معوق قطعی، موجب لغو پرداخت این مالیات علیالحساب میگردد.
تفاوت حقوق گمرکی و سود بازرگانی در نظام مالی گمرک چیست؟
حقوق گمرکی رقمی قانونی و ثابت (معمولاً ۴ درصد) است که تغییر آن نیازمند مصوبه مجلس شورای اسلامی است، اما سود بازرگانی نرخی متغیر است که بنا بر صلاحدید هیئت دولت و با هدف تنظیم بازار و حمایت از محصولات داخلی سالانه بازبینی و تصویب میشود.
وجوه متعلقه گمرکی را چگونه و در چه سامانهای باید تسویه کرد؟
پرداخت تمامی وجوه گمرکی تنها از طریق سامانه متمرکز پرداخت گمرک به آدرس payment.irica.ir و از طریق دریافت شناسه پرداخت ۱۵ رقمی صادره در پنجره تجارت الکترونیک (EPL) با کارتهای شتاب بانکی امکانپذیر است.
آیا واردات شمش طلا مشمول مالیات بر ارزش افزوده در گمرک میشود؟
خیر، طبق مصوبات قانونی، واردات انواع شمشهای استاندارد طلا و فلزات گرانبها از پرداخت هرگونه مالیات بر ارزش افزوده و سود بازرگانی معاف بوده و تنها حداقل عوارض ثبتی گمرکی دریافت میگردد.
اگر ارزش اظهاری کالا در گمرک کمتر از فاکتور واقعی باشد چه جریمهای دارد؟
طبق مواد ۱۰۷ و ۱۰۸ قانون امور گمرکی، کسر تخلیه یا اظهار خلاف واقع با بیشبود یا کمبود ارزش، علاوه بر اصلاح پرونده و اخذ مابهالتفاوت مالیاتی، مشمول جریمه نقدی بین ۱۰ تا ۱۰۰ درصد مابهالتفاوت خواهد شد.
محدودیتها و نکات تکمیلی قانون مالیات واردات
این مقاله چارچوب اصلی قانون مالیات واردات و حقوق ورودی رویههای معمول را تشریح کرده است. با این حال، ضوابط مربوط به مناطق آزاد تجاری، ورود موقت کالا موضوع ماده ۵۰ قانون امور گمرکی و رویه کالای همراه مسافر دارای تبصرههای اداری خاص خود هستند. تعیین نهایی بهای تمامشده نیازمند تطبیق کوتاژ با سامانه تخصیص ارز بانک مرکزی است و برای پروندههای دارای ابهام حقوقی، اخذ نظر مستقیم کارشناس ضرورت دارد.
گام بعدی شما برای مدیریت مالیات بر واردات
تنظیم دقیق اظهارنامه در گمرک و بهکارگیری صحیح تخفیفها و معافیتها، سرمایه نقدی فعالان اقتصادی را حفظ میکند. به خاطر داشته باشید:
- پیش از ترخیص، نسبت به فعال بودن گواهی خوشحسابی جهت عدم پرداخت مالیات علیالحساب ۴ درصد اطمینان حاصل کنید.
- ارزش ریالی پروفرما را بر پایه نرخ واقعی روز تسعیر ارز در سامانه ETS برآورد نمایید.
- اسناد پرداختی ۱۰ درصد مالیات ارزش افزوده گمرکی را برای استرداد در اظهارنامه فصلی نگهداری کنید.
چنانچه پروندههای وارداتی شرکت شما در ارزیابی گمرکات استان دچار اختلاف در تعیین ارزش یا مطالبه جریمه ماده ۱۰۸ شده است، متخصصان رسمی شرکت حسابداری و حسابرسی ویرا حساب عصر نوین آماده ارائه خدمات داوری و مشاورهای میباشند. تلفن همراه دفتر: ۰۹۱۷-۳۲۰۲۰۱۵.

نظرات خوانندگان
۰ نظر